
나아진 것과, 나아져 보이는 것
무엇이 그를 나아지게 만들었을까요
찰스 포크너는 이 책에서 유일하게 트레이더가 아닌 인터뷰이입니다. 잭 슈웨거가 1992년에 낸 인터뷰집 《새로운 시장의 마법사들》은 스물다섯 꼭지 가운데 하나를 트레이더를 가르치는 사람에게 내줬어요.
포크너가 트레이더에게 특히 중요하다며 꺼내는 개념이 하나 있습니다. 평균 회귀라고 부르는 통계 현상이에요.
아주 못하고 나면 다음번에는 더 잘할 가능성이 큽니다. 실력이 늘어서가 아니라, 유난히 나쁜 값 다음에는 덜 나쁜 값이 오기 쉽기 때문이에요.
그래서 이런 일이 생깁니다. 특히 못하고 있을 때 트레이더가 시스템을 바꾸면, 새 시스템이 그저 비슷한 값어치일 뿐이더라도, 어쩌면 더 못하더라도, 그 시점 이후로는 더 잘할 확률이 높습니다.
그리고 트레이더는 그 개선을 새 시스템 덕분으로 돌립니다. 시스템을 바꾼 뒤에 나아졌으니까요.
기분이 가라앉은 사람이 세미나에 갑니다
포크너는 여기서 같은 논리를 자기 업계 쪽으로 돌립니다.
사람들은 언제 동기부여 세미나에 갈까요. 그는 이렇게 답합니다. 특히 기분이 가라앉고 활동이 없을 때라고요.
그렇다면 발표자가 무엇을 했는지와 무관하게, 그 뒤에 어느 정도의 개선은 나타날 수 있습니다. 유난히 나쁜 값 다음에는 평균 쪽으로 되돌아가기 쉬우니까요. 세미나에 갔든 안 갔든요. 그런데 갔기 때문에 그 변화를 세미나 덕분으로 돌립니다.
그가 하는 일이 트레이더를 상대로 한 강연과 훈련이라는 것을 생각하면, 이 대목은 자기 밥벌이를 겨누고 있습니다. 그래서 훈계로 읽히지 않아요.
"도수 없는 선글라스"
인터뷰 중반에 슈웨거가 정면으로 부딪칩니다. 자기는 인기 있는 방법론 상당수가 실은 공허하다고 믿는다고요. 포크너가 웃으며 꽤 도발적인 진술이라고 받자 슈웨거는 이렇게 잇습니다.
기술적 방법은 전부 가격에 근거하고, 사실상 전부 가격을 보기 위한 서로 다른 색깔의 안경이라고요. 그러고는 이렇게 정리합니다.
"저는 이 방법들을 도수 없는 선글라스에 견주겠습니다. 시야를 바꾸지만 반드시 시력을 개선하지는 않아요."
포크너의 답은 부정이 아니었습니다. 사실 그것이 자기 견해와도 꽤 잘 맞는다고 그는 답합니다.
효과가 있었다는 판정이 흔들리는 폭
포크너의 논리를 그대로 밀면 질문이 하나 남습니다. 어떤 개입이 정말로 효과가 있었는지는 그러면 어떻게 아는가.
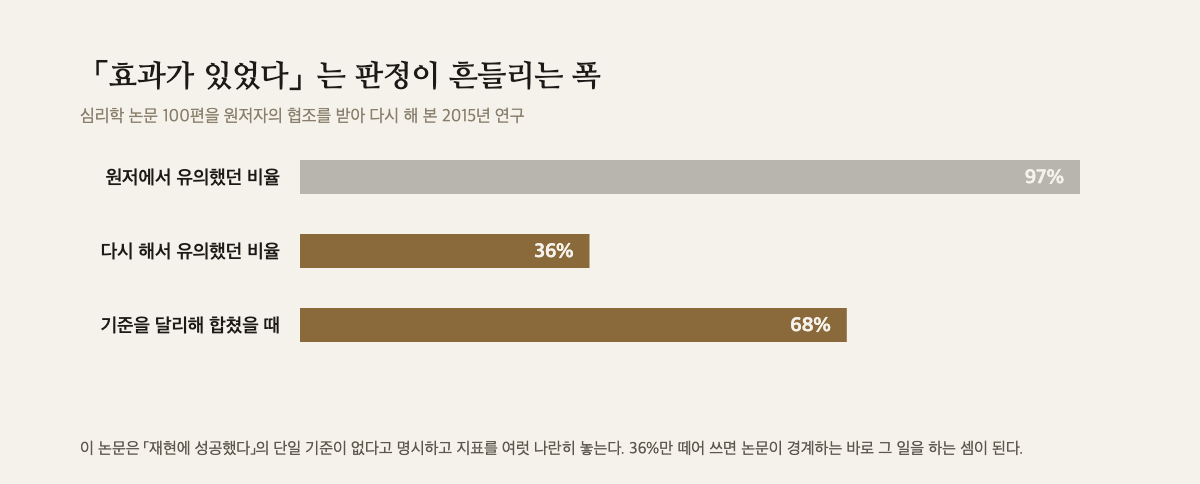
그 판정이 얼마나 흔들리는지를 잰 연구가 있습니다. 2015년 《사이언스》에 실린 오픈 사이언스 콜래버레이션의 작업인데, 심리학 논문 100편을 원저자의 협조를 받아 다시 해 봤어요.
원저에서는 97퍼센트가 통계적으로 유의한 결과였습니다. 다시 해 봤을 때 유의한 결과가 나온 것은 36퍼센트였고요.
다만 이 논문은 「재현에 성공했다」는 단일 기준이 없다고 명시하고 지표를 여럿 나란히 놓습니다. 기준을 달리해 원저에 편향이 없다고 가정하고 합치면 68퍼센트까지 올라가요. 36퍼센트만 떼어 쓰면 이 논문이 경계하는 바로 그 일을 하는 셈이 됩니다.
여기서 옮겨 오는 것은 재현율 숫자가 아닙니다. 재기 어려운 것을 재려 할 때 「효과가 있었다」는 판정이 기준에 따라 얼마나 벌어지는지, 그 폭이에요. 심리학 논문 100편은 시장이 아니고, 이 비율을 매매에 대입할 수도 없습니다.
무작위 데이터에서도 패턴은 보입니다
같은 책에서 이 문제를 반대편에서 파고든 사람은 매매 시스템을 오래 만들어 온 윌리엄 에크하르트입니다.
그는 인간의 정신이 패턴을 만들도록 만들어져 있어서 무작위 데이터에서도 패턴을 본다고 말해요. 그러고는 세기 전환기의 어느 통계학 책에 있던 문장을 끌어옵니다. 패턴을 너무 잘 보는 눈은 어디서든 그것을 찾아낸다고요.
그가 내놓는 대응은 반대 방향입니다. 자기 결과를 반증하려고 최선을 다하라는 것, 자기가 만든 그 작은 것을 죽이려 해 보라는 겁니다. 그렇게 공격했는데도 살아남으면 그때 어쩌면 타당할지 모른다고요.
같은 책의 단기 매매 트레이더 먼로 트라우트는 그 기준을 실무에서 이렇게 씁니다. 40일 전 영국 파운드의 가격 변화가 오늘 미국 주가지수를 예측하는 데 통계적으로 유의하다는 것을 발견했다고 해도 거기에 아무 신뢰도 두지 않겠다는 거예요. 왜 40일 전 파운드 값이 그 지수에 영향을 주겠느냐는 겁니다. 그래서 성공률이 높더라도 그런 패턴은 버린다고 말합니다.
포크너 쪽으로 돌아오면, 그가 겪은 일 하나가 있습니다. 초기 고객 중에 좋은 시스템을 갖고도 따르지 못하는 감정적인 트레이더가 있었어요. 포크너는 그에게 시장에서 감정적으로 분리되는 기법을 가르쳤고, 어느 날 그 고객이 기법을 적용하는 것을 지켜봤는데 정말 통했다고 합니다. 몇 시간 만에 7,000달러를 벌었다고 포크너는 말해요. 그가 흐뭇해하고 있던 바로 그때 고객이 돌아보며 단조로운 목소리로 말했습니다. 이거 지루하네요. 그 사람은 얼마 뒤 떠났습니다.
표본 하나
슈웨거는 이 꼭지를 맺으면서 질문을 스스로에게 돌립니다. 그 방법론이 통하는가.
그리고 자기 견해는 별 의미가 없다고 적어요. 자기 하나는 표본 하나일 뿐이기 때문이라고요. 뒷받침하는 일화적 증거는 분명 엄청나게 많지만 엄밀한 이중맹검 시험은 부족하다고 그는 씁니다. 딱딱한 실험 증거가 드문 것은 느낌과 믿음을 다루는 결과를 측정하기가 극도로 어렵기 때문일 거라고 덧붙이고요.
나아졌다는 느낌은 개입의 증거가 아니라 시간의 증거일 수 있습니다. 그리고 개인 한 명의 경험만 놓고 그 둘을 가르기가 어려운 이유는, 가르려면 개입하지 않았을 경우의 자기와 견줘야 하는데 그건 관찰할 수가 없기 때문이에요.
포크너의 평균 회귀 이야기가 겨누는 곳이 결국 거기입니다. 시스템을 바꾼 사람도, 세미나에 다녀온 사람도, 훈련을 받은 사람도 자기가 나아졌다고 느낍니다. 느낌 자체는 틀리지 않았어요. 그 느낌의 원인을 자기가 한 일에 붙이는 자리에서 어긋납니다.
슈웨거는 포크너가 만든 강연 녹음을 듣던 시기가 자기 사업을 밀어붙이던 시기, 그리고 그 사업에서 실제로 진전이 있던 시기와 겹쳤다고 적어 뒀습니다. 그러고도 자기 견해를 표본 하나라고 불렀어요.
고지: 이 글은 2026년 8월에 쓰였고, 인용한 책은 1992년에 출간된 것입니다. 특정 종목이나 매매를 권유하지 않습니다. 출처: Jack D. Schwager, 《The New Market Wizards》(1992), 22장·6장·8장 / Open Science Collaboration, Science 349(6251), 2015