
전부 틀린 포지션으로 그달을 이겼습니다
1991년 1월, 그는 모든 포지션이 틀린 채로 한 해를 시작했습니다
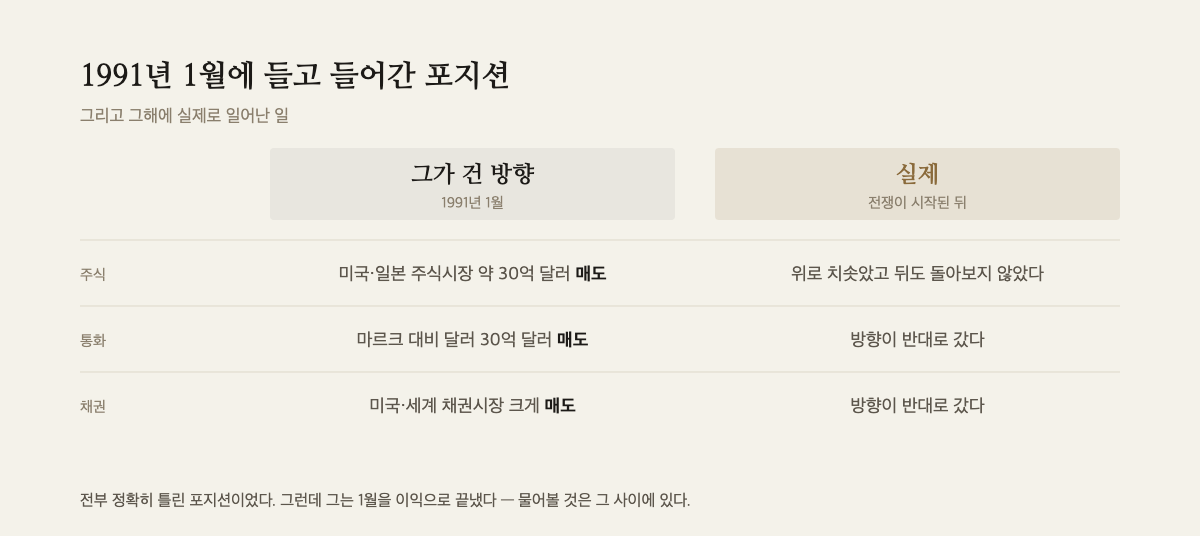
스탠리 드러켄밀러가 1991년에 들고 들어간 포지션은 이랬습니다. 미국과 일본 주식시장에서 약 30억 달러 매도, 마르크 대비 달러 30억 달러 매도, 미국과 세계 채권시장에서도 크게 매도.
그해 주식시장은 전쟁이 시작되자마자 위로 치솟았고 그 뒤로 뒤도 돌아보지 않았습니다. 전부 정확히 틀린 포지션이었어요.
그런데 그는 1월을 이익으로 끝냈습니다.
그는 조지 소로스의 퀀텀 펀드를 운용하면서 자기 회사 듀케인의 펀드도 함께 굴리던 사람입니다. 잭 슈웨거가 1992년 인터뷰집 《새로운 시장의 마법사들》에서 만난 스물다섯 명 중 하나이기도 하고요.
폭 없는 신저가와 만장일치의 현금
1991년 첫 2주 사이에 그는 견해를 바꾸기 시작했습니다.
내려오는 길에 미국 주식에 대한 비관이 극단까지 갔습니다. 미국이 이라크와 전쟁하면 시장이 무너질 거라고 모두가 말하고 있었어요.
그런데 폭이 없었습니다. 다우가 최근 저점을 새로 썼는데도, 뉴욕증권거래소에 상장된 1,700개 종목 중 신저가를 낸 것은 여든 개 남짓이었습니다. 지수는 내려가는데 정작 그 지수를 만드는 종목 대부분은 그만큼 내려가지 않고 있었다는 뜻이에요.
그리고 1월 13일, 그는 《배런스》 원탁 토론에서 막 돌아온 폴 튜더 존스와 이야기합니다. 참여한 자금 운용자 여덟 명이 전원 10년 만에 최고 현금 비중을 들고 있다고 말하더라는 거예요. S&P가 310 근처였는데 존스가 이렇게 말했다고 합니다.
"340은 껌이야."
전쟁이 시작되면 시장은 올라갈 수밖에 없다고 그는 확신했습니다. 팔 사람이 이미 다 팔았기 때문입니다. 그래서 그는 전쟁이 터지기를 기다리지 않고, 미국이 이라크에 못박아 둔 1월 15일 철수 시한을 앞두고 사기 시작했어요. 모두가 전쟁이 시작된 뒤에 사려고 기다리고 있었으니까요.
중요한 것은 옳으냐가 아니었습니다
소로스에게서 배운 것 중 가장 의미 있는 것을 묻자 그는 이렇게 답합니다.
"중요한 것은 당신이 옳으냐 틀리냐가 아니라, 옳을 때 얼마를 벌고 틀릴 때 얼마를 잃느냐입니다."
소로스가 그를 비판한 몇 안 되는 때가, 시장에 대해 정말 옳았는데 그 기회를 최대화하지 않았을 때였다고 해요.
그래서 그가 소로스와 함께 쓰는 철학은 두 단어로 요약됩니다. 자본 보전과 홈런. 좋은 이익을 내고 있을 때 훨씬 공격적일 수 있다는 것이고, 많은 운용자가 30~40% 올라 있으면 그해를 장부에 잠그고 남은 기간을 조심스럽게 보내는데 그렇게 하면 뛰어난 장기 수익이 나오지 않는다는 겁니다.
여기까지만 읽으면 결론은 「확신이 설 때 크게 걸어라」가 됩니다. 그런데 같은 인터뷰 안에 그 결론을 정면으로 반박하는 대목이 있어요. 그것도 같은 사람의 이야기입니다.
그는 나흘 만에 회사 자본을 전부 잃었습니다
1982년 5월, 스물여덟 살의 그는 자기 회사를 차린 지 1년쯤 된 상태였습니다. 어느 날 아침 출근해보니 자문 고객이던 증권사가 망해 있었어요. 담당자에게 전화했지만 이미 없었습니다.
문제는 즉각적이었습니다. 그의 고정비는 연 18만 달러인데, 남은 매출 기반은 7만 달러였거든요. 어떻게 살아남을지 알 수 없었습니다.
당시 회사에 남아 있던 자산은 5만 달러가 조금 안 됐습니다. 그리고 그는 금리가 내려온다고 절대적으로 확신하고 있었어요. 그는 회사 자본 전부를 국채 선물에 넣었습니다. 나흘 만에 전부 잃었습니다.
역설은 그다음에 옵니다. 그 일이 있고 일주일도 되지 않아 금리가 고점을 찍었습니다. 그 뒤로 다시는 그렇게 높았던 적이 없어요. 방향은 옳았습니다. 시점도 사상 최저치의 일주일 안이었으니 이보다 잘 잡기는 어렵습니다.
그때 배운 것을 그는 이렇게 정리합니다. 시장에 대해 옳으면서도 과도한 레버리지를 쓰면 결국 잃을 수 있다고요.
무엇이 그 둘을 갈랐을까
한쪽에는 확신이 설 때 크게 걸어 이긴 사람이 있고, 다른 쪽에는 확신이 설 때 전부를 걸어 나흘 만에 잃은 사람이 있습니다. 같은 사람이에요. 확신의 크기로는 이 둘이 갈리지 않습니다.
슈웨거가 맺음에서 짚는 것은 확신의 문제가 아니었습니다. 그가 어떤 처지에 있었느냐였어요. 1982년의 그 매매는 판단에서 나온 것이 아니라 이겨야 한다는 필요에서 나왔습니다. 고정비 18만 달러와 매출 7만 달러라는 산수가 먼저 있었고, 그 산수가 레버리지를 강제했어요. 이겨야 한다는 그 필요가 매매를 오염시킨 겁니다. 터무니없이 과도한 크기와 계획 부재로요.
그러니까 갈린 것은 확신의 크기가 아니라 틀렸을 때 남아 있을 수 있는 크기였습니다. 1991년 1월에 그가 전부 틀린 포지션으로도 그달을 이길 수 있었던 이유가 여기 있어요. 틀린 채로 견해를 바꿀 자리가 남아 있었으니까요.
크기가 실력을 삼키는 일은 개인에게만 일어나지 않습니다. 2015년 《저널 오브 파이낸셜 이코노믹스》에 실린 연구는 미국 액티브 뮤추얼펀드 업계를 수십 년 단위로 들여다봤는데, 결론이 이랬습니다. 액티브 운용 업계의 숙련은 시간이 지나며 올라갔습니다. 그런데 그 상승이 업계의 성장과 겹치는 바람에, 숙련이 좋아진 것이 성과로 이어지지 못했습니다.
다만 이 연구가 말하는 크기는 개별 펀드의 크기가 아니라 업계 전체의 크기입니다. 오히려 펀드 하나하나를 놓고 보면 크기가 성과를 갉아먹는다는 증거가 뚜렷하지 않았다고 연구자들은 적습니다. 개별 펀드가 커지는 것이 문제라던 앞선 연구들과 결론이 갈리는 지점이고, 그래서 이 연구를 「크게 하면 못 번다」로 옮기면 틀립니다. 개인의 나흘과 업계의 수십 년이 같은 모양으로 보인다는 것까지가 여기서 할 수 있는 말이에요.
"그걸 포지션이라고 부르나?"
앞의 이야기를 읽은 뒤에야 다음 장면을 제자리에서 볼 수 있습니다.
소로스 밑에서 일하기 시작한 직후, 그는 달러에 아주 약세여서 마르크 대비로 큰 매도 포지션을 잡았습니다. 포지션이 유리하게 가기 시작했고 그는 스스로 꽤 자랑스러웠어요. 소로스가 사무실에 들어와 그 매매 이야기를 하다가 물었습니다. 포지션이 얼마나 큰가.
10억 달러라고 그가 답했습니다.
"그걸 포지션이라고 부르나?"
소로스는 두 배로 늘리라고 권했고, 그는 그렇게 했고, 매매는 극적으로 더 유리하게 갔습니다. 그가 이 일화에 붙인 정리가 이겁니다.
"소로스는 매매에 엄청난 확신이 있을 때는 급소를 노려야 한다고 가르쳤습니다. 돼지가 되려면 용기가 필요합니다."
월가에는 황소도 곰도 돈을 벌지만 돼지는 도살당한다는 오래된 말이 있습니다. 욕심껏 불리다가는 다 잃는다는 뜻이에요. 그 격언을 정면으로 뒤집은 문장입니다.
이 문장은 혼자 떼어놓으면 위험합니다. 같은 사람이 확신을 근거로 전 재산을 걸어 나흘 만에 잃은 이야기가 같은 인터뷰 안에 있고, 저자도 그 둘을 나란히 놓았습니다.
월요일 아침, 소로스가 문을 박차고 나왔습니다
1985년 가을, 플라자 합의 회의를 앞두고 소로스 매니지먼트의 트레이더들이 소로스를 따라 엔 매수 상태로 주말을 넘겼습니다.
월요일 아침 엔이 800포인트 높게 열렸어요. 이익 규모가 믿기지 않아 조바심이 난 트레이더들이 이익을 챙기기 시작했습니다. 전해지기로 소로스는 문을 박차고 나와 엔 매도를 멈추라고 지시하고, 그들 포지션을 자기가 떠안겠다고 했습니다.
다른 사람들이 생애 최대의 이익을 챙겼다며 축하하는 동안 그가 본 것은 다른 것이었습니다. 정부가 방금 앞으로 1년 동안 달러가 내려갈 거라고 말해준 셈인데, 그렇다면 왜 더 사지 않겠는가.
같은 「크게 건다」인데 1982년의 그것과는 출처가 다릅니다. 한쪽은 정부가 방금 알려준 것에서 나왔고, 다른 쪽은 다음 달 고정비에서 나왔어요. 크게 걸 용기와 살아남을 크기는 같은 결정의 두 얼굴입니다. 용기만 남고 크기가 없으면, 옳았다는 사실은 나중에 누가 대신 확인해 줄 뿐입니다.
리처드 드리하우스는 편안한 것이 아니라 옳은 것을 하라는 규칙 하나로 12년을 통과했고, 그 이야기도 같은 책에 있습니다.
고지: 이 글은 2026년 8월에 쓰였고, 인용한 책은 1992년에 출간된 것입니다. 특정 종목이나 매매를 권유하지 않습니다. 출처: Jack D. Schwager, 《The New Market Wizards》(1992), 10장 / Pástor·Stambaugh·Taylor, Journal of Financial Economics 116(1), 2015