
두 건이 수천 건의 절반을 지웠습니다
1987년 10월 20일, 아무도 규모 있는 호가를 부르지 않았습니다
블레어 헐은 1987년 10월 20일 아침에 시카고상품거래소 피트로 직접 내려갔습니다. 자기 회사의 트레이더를 보내는 대신 본인이 갔어요. 주문을 체결해 줄 사람을 아무도 찾을 수 없었기 때문입니다.
전날 다우존스 지수가 508포인트 무너진 참이었습니다. 시장에 퍼진 공포에 청산회사의 증거금 요구까지 겹친 상태였습니다. 돈을 더 채워 넣으라는 요구를 받은 쪽은 새 포지션을 잡을 여력이 없어지고, 그래서 거래를 성립시킬 반대편이 사라집니다. 잭 슈웨거가 1992년에 낸 인터뷰집 《새로운 시장의 마법사들》에서 헐은 그날 아침을 이렇게 회상합니다.
그때 소문이 하나 돌았습니다. 헐이 서 있던 곳은 시카고상품거래소였는데, 길 건너 시카고상업거래소가 거래를 아예 중단하는 것을 검토하고 있다는 이야기였어요. 이름이 한 글자 차이인 다른 거래소이고, 그쪽은 S&P 500 지수 선물을 다룹니다. 사실이라면 극단적인 조치였습니다. 그는 데스크에 전화를 걸어 과거에 거래 중단이 나온 뒤 무슨 일이 있었는지 조사해 보라고 했습니다. 30분이 지나도 아무것도 나오지 않았어요.
그래서 그는 자료 대신 감각으로 판단합니다. 곧 중단이 나온다고 보고 데스크에 다시 전화해 이렇게 지시했어요. 거래 중단이 나오면 반드시 매수 포지션이 되어 있도록 하라고요.
왜 사는 쪽이어야 했느냐는 물음에 그는 공포가 현실에 비해 비례를 완전히 벗어나 있었다고 답합니다. 그리고 자기 회사에는 언제나 시장에 유동성을 제공하려 한다는 철학이 있다고 덧붙여요.
거래는 결국 중단됐습니다. 그가 있던 시카고상품거래소는 계속 열려 있었어요. 중단 3분쯤 뒤에 한 위탁회사 브로커가 주요시장지수 선물 100계약 매도 주문을 들고 매수 호가를 받으려 하고 있었습니다. 옆 거래소가 다루던 S&P 500 과는 다른 지수예요. 마지막에 붙어 있던 지수 값은 290이었는데, 그 물량을 받아 줄 만한 호가를 아무도 부르지 않았어요.
헐은 285를 불렀고 그 브로커는 100계약을 그에게 팔았습니다. 몇 분 뒤에 같은 가격으로 50계약이 더 넘어왔어요. 그날 285에 체결된 거래는 그것뿐이었다고 헐은 말합니다. 그리고 값은 그날 안에 되돌아와 400에 마감했다고요.
그는 카지노를 거쳐 왔습니다
헐이 시장에 들어온 경로는 블랙잭 테이블이었습니다.
증권분석가로 취직한 지 석 달 만에 1969년 약세장에서 부서가 통째로 없어졌고, 컴퓨터 사용 시간을 파는 영업을 거쳐 한 시멘트 회사의 경영과학 부서로 갔어요. 그때 에드 소프의 《딜러를 이겨라》를 읽습니다. 1971년부터 1975년까지 그는 캘리포니아에 살면서 한 달에 닷새쯤 네바다 카지노에 갔습니다.
카지노가 하우스 쪽에 작은 우위를 두고 게임을 설계한다는 것은 알려진 사실입니다. 그런데 어떤 국면에서는 확률이 거는 쪽으로 1~2퍼센트쯤 기울 수 있다고 그는 말해요. 어떻게 그 국면을 알아내는지는 여기 옮기지 않겠습니다. 논지에 필요하지 않고, 도박하는 방법을 옮기려고 이 글을 쓰는 것도 아닙니다.
논지에 필요한 것은 그다음 문장입니다. 수익성은 우위의 크기와, 그 우위를 몇 번이나 적용할 수 있느냐에 달려 있다는 것. 1~2퍼센트는 한 판에서는 아무 의미가 없고 수천 판에서만 의미가 생깁니다.
그리고 수천 판을 하려면 그때까지 살아 있어야 해요. 그가 카지노에서 배웠다고 말하는 규칙은 이겁니다. 우위가 있어도 상당한 손실 구간은 오게 마련이고, 그럴 때는 파산을 피하려고 베팅 크기를 줄여야 한다고요. 자금의 절반을 잃으면 베팅 크기도 절반으로 줄인다는 겁니다.
여담인데, 헐이 나중에 세운 회사는 사옥 한 층 전체를 컴퓨터에 쓰고 있었습니다. 같은 건물에 사무실을 둔 다른 옵션 트레이더가 이렇게 농담했다고 해요. 헐의 컴퓨터가 찬 공기를 다 빨아들이는 바람에 건물이 옥상에 에어컨을 한 뭉치 더 놔야 했다고요.
일주일 사이에 두 번
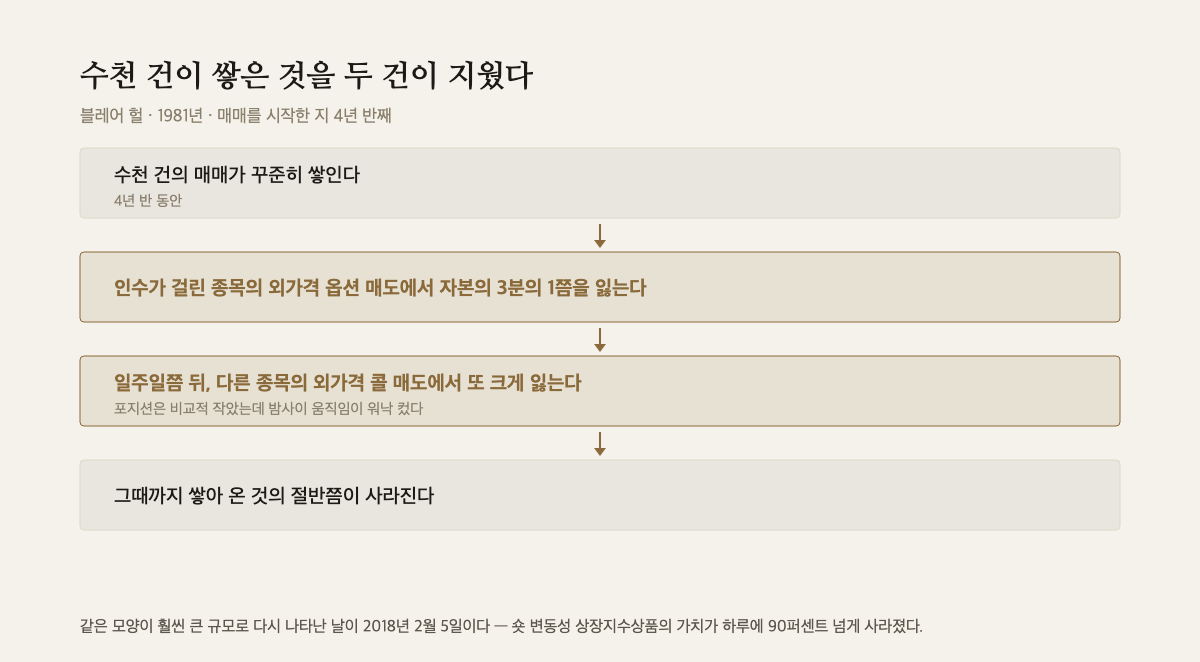
1981년에 헐은 아메리칸증권거래소의 한 트레이더에게 자기 돈을 대주고 있었습니다. 그 사람이 낸 손익이 곧 헐의 손익이었다는 뜻이에요. 그 트레이더가 인수가 걸린 상황에서 외가격 옵션을 팔았습니다. 외가격 옵션은 지금 가격에서 한참 떨어진 자리에 걸려 있어서, 값이 크게 움직여야만 값어치가 생기는 계약이에요. 그런데 인수가 발표되면 주가가 하루아침에 그만큼 뛰어오릅니다. 판 쪽이 가장 크게 다치는 자리입니다. 그 한 건으로 헐은 자기 자본의 3분의 1쯤을 잃습니다.
감정적으로는 잘 견뎠다고 그는 말해요. 그런데 일주일쯤 뒤에 다른 종목의 외가격 콜 매도 포지션에서 또 큰 손실이 났습니다. 포지션은 비교적 작았는데 밤사이 움직임이 워낙 커서 손실이 상당했어요.
이 두 건으로 그는 그때까지 쌓아 온 것의 절반쯤을 잃습니다. 매매를 시작한 지 4년 반째였고, 그 사이 수천 건의 매매가 있었어요.
같은 모양이 훨씬 큰 규모로 다시 나타난 날이 있습니다. 2018년 2월 5일, 변동성이 급등하면서 숏 변동성 상장지수상품의 가치가 하루에 90퍼센트 넘게 사라졌습니다. 시장이 조용히 흘러가는 동안 조금씩 벌고 크게 흔들리면 잃는 쪽에 걸어 둔, 거래소에서 사고팔 수 있는 상품이었어요. 2021년 《파이낸셜 애널리스츠 저널》에 그 사건을 다룬 논문이 실렸는데, 「하루에 90퍼센트 넘게」라는 표현이 그 논문의 것입니다.
헐이 다룬 것은 개별 종목의 옵션이었고 2018년에 사라진 것은 지수에 연동된 상장 상품입니다. 파는 쪽도 사는 쪽도 다르고, 1992년의 그 인터뷰가 26년 뒤를 예측한 것도 아니에요. 평소에는 조금씩 쌓이고 드물게 한 번에 다 나가는 손익의 모양, 그것 하나가 겹칩니다.
꼬리는 모형이 말하는 것보다 두껍습니다
왜 그런 모양이 생기는지를 헐은 모형의 문제로 설명합니다.
옵션 값을 매기는 대부분의 모형이 가격 분포에 대해 특정한 가정을 깔고 있는데, 실제 시장의 가격 분포는 그 가정보다 꼬리가 두껍다는 겁니다. 쉽게 말해 극단적인 가격 움직임이 모형이 함의하는 것보다 훨씬 자주 일어난다는 뜻이에요.
그래서 어떻게 되느냐. 극단이 자주 오지 않는다고 가정하는 모형은 깊은 외가격 옵션의 값어치를 실제보다 낮게 잡습니다. 그러면 시장에 붙어 있는 값이 비싸 보이고, 비싸 보이면 파는 쪽으로 기울죠. 모든 옵션 부류에서 그렇게 된다고 그는 말합니다. 모형을 믿을수록 더 많이 팔게 되는 겁니다.
이 책에는 같은 이야기를 더 세게 하는 대목이 하나 더 있습니다. 수학자 브누아 망델브로의 추측을 끌어와, 가격 변화가 흩어진 정도는 표본을 아무리 늘려도 한 값으로 수렴하지 않을 수 있다고 적어 둔 자리예요.
그 대목이 드는 예가 1987년 10월 19일입니다. 그날 S&P의 하루 움직임은 정규 이론으로 따지면 천 년에 몇 번 나올 크기였는데, S&P 계약이 나온 지 10년 안에 벌어졌습니다.
"재앙이 오기 전까지만"
그렇게 팔다가 돈을 잃었느냐는 물음에 헐은 아니라고 답합니다. 그러고는 이렇게 잇습니다.
"저는 꾸준히 벌고 있었습니다. 다만 그런 전략은 재앙이 오기 전까지만 꾸준한 이익으로 이어집니다. 그러고 나면 전부를 잃고, 거기에 얼마를 더 잃죠."
운이 좋아서 재앙을 피한 것이냐고 묻자 그는 답을 이렇게 바로잡습니다. 재앙은 왔고, 다만 그 재앙이 자기를 게임에서 몰아내지 않을 크기였다는 점이 운이었다고요. 몰아낼 수도 있었으니까요.
500명 중 한 명은 무엇이 달랐을까요
헐이 카지노 이야기 끝에 덧붙이는 대목이 있습니다. 블랙잭 전략서가 널리 퍼져 있다는 것 자체가 오히려 카지노를 돕는다는 겁니다. 사람들에게 이길 수 있다는 희망을 주기 때문이에요.
그가 보기에 결정적인 것은 수학적 기량이 아니라 시스템을 고수할 수 있는 규율입니다. 우위를 얻을 만한 기량을 개발할 수 있는 사람이 이미 아주 적고, 손실을 감정적으로 견디면서도 시스템을 계속 따를 수 있는 사람은 그보다 훨씬 더 적다고요. 아마 500명 중 한 명쯤일 거라고 그는 말합니다.
이 수는 그가 세어 본 값이 아니라 어림입니다. 다만 어림이라도 방향은 분명해요. 방법이 공개돼 있다는 것과 그 방법이 옮겨진다는 것은 다른 이야기이고, 공개된 방법 위에서 이익을 얻는 쪽이 반드시 그 방법을 쓰는 사람인 것도 아닙니다.
꾸준함은 아직 오지 않은 하루에 대한 진술입니다
슈웨거는 이 장을 맺으면서 흔히 도는 말 하나를 정면으로 부정합니다. 나쁜 시스템이라도 자금 관리를 잘하면 돈을 벌 수 있다는 말이요. 나쁜 전략에 좋은 자금 관리가 해 주는 일은 더 천천히 잃도록 보장하는 것뿐이라고 그는 씁니다. 맞는 문장은 그 반대라고요. 좋은 시스템도 나쁜 자금 관리로 돈을 잃을 수 있다.
우위가 먼저이고 크기가 그다음이라는 순서입니다. 순서를 바꾸면 둘 다 소용이 없어요.
헐이 1981년까지 낸 수천 건의 이익은 진짜였습니다. 두 건이 그 절반을 지웠다고 해서 앞의 수천 건이 가짜가 되지는 않아요. 다만 그 수천 건이 「꾸준하다」는 말로 요약될 때, 그 말은 이미 일어난 일에 대한 진술이면서 동시에 아직 오지 않은 하루에 대한 진술이 됩니다. 뒤쪽은 검증된 적이 없고요.
헐이 카지노에서 배웠다고 말하는 것은 카드가 아닙니다. 자금의 절반을 잃으면 베팅 크기도 절반으로 줄여야 한다는 것, 그리고 크게 지고 있을 때 그렇게 하기가 아주 어렵다는 것이었어요.
고지: 이 글은 2026년 8월에 쓰였고, 인용한 책은 1992년에 출간된 것입니다. 특정 종목이나 매매를 권유하지 않습니다. 출처: Jack D. Schwager, 《The New Market Wizards》(1992), 19장·6장 / Augustin·Cheng·Van den Bergen, Financial Analysts Journal (2021)