
명단에 없던 사람과, 잘 벌 때 멈춘 사람
명단에 없던 사람과 뉴어크에서 점심을 먹었습니다
톰 바소는 잭 슈웨거의 인터뷰 대상 명단에 없었습니다.
두 사람이 만난 곳은 트레이더를 상대로 열리는 투자 심리 세미나였고, 장소는 뉴저지 뉴어크였습니다. 인터뷰는 근처 동네 식당에서 점심을 먹으며 진행됐어요. 슈웨거가 1992년에 낸 인터뷰집 《새로운 시장의 마법사들》에는 스물다섯 꼭지가 실렸는데, 그중 가장 소박한 자리였을 겁니다.
바소는 몬산토의 엔지니어로 일하다 그 일이 자기 에너지를 다 쓰지 못한다는 것을 알고 투자 쪽을 기웃거리기 시작한 사람이었습니다. 금융시장으로의 첫 진출은 상품 계좌였고 즉각적인 재앙으로 판명됐어요. 선물로 수익을 내기까지 여러 해가 걸렸습니다.
슈웨거는 바소를 만나고 몇 분 만에 그를 책에 넣고 싶다는 것을 알았다고 씁니다. 그리고 같은 대목에서 하나를 더 적어요. 순전히 숫자만으로 인터뷰 대상을 고르는 자기 방법이 다소 근시안적인 접근이었다는 것을 그때 함께 깨달았다고요.
"성공의 철자를 어떻게 씁니까?"
바소의 실적은 이 책의 기준으로 보면 눈에 띄지 않습니다. 슈웨거가 적어 둔 바로는 주식 계좌 운용자로서 1980년 이래 연평균 16퍼센트였고, S&P 500 수익률보다 5퍼센트쯤 높은 정도였어요. 선물 쪽은 1987년 이래 연평균 20퍼센트에 변동성은 중간이었습니다. 업계 평균보다 유의하게 낫지만 전설의 재료는 아니라고 저자 본인이 씁니다.
그러고는 이렇게 묻습니다.
"성공의 철자를 어떻게 씁니까? 답이 「가장 많은 돈」이라면 바소는 기준에 미달한다. 그런데 답이 「좋은 돈, 훌륭한 삶」이라면 바소에게 견줄 사람은 거의 없다."
목표가 된 지표는 지표이기를 그만둡니다
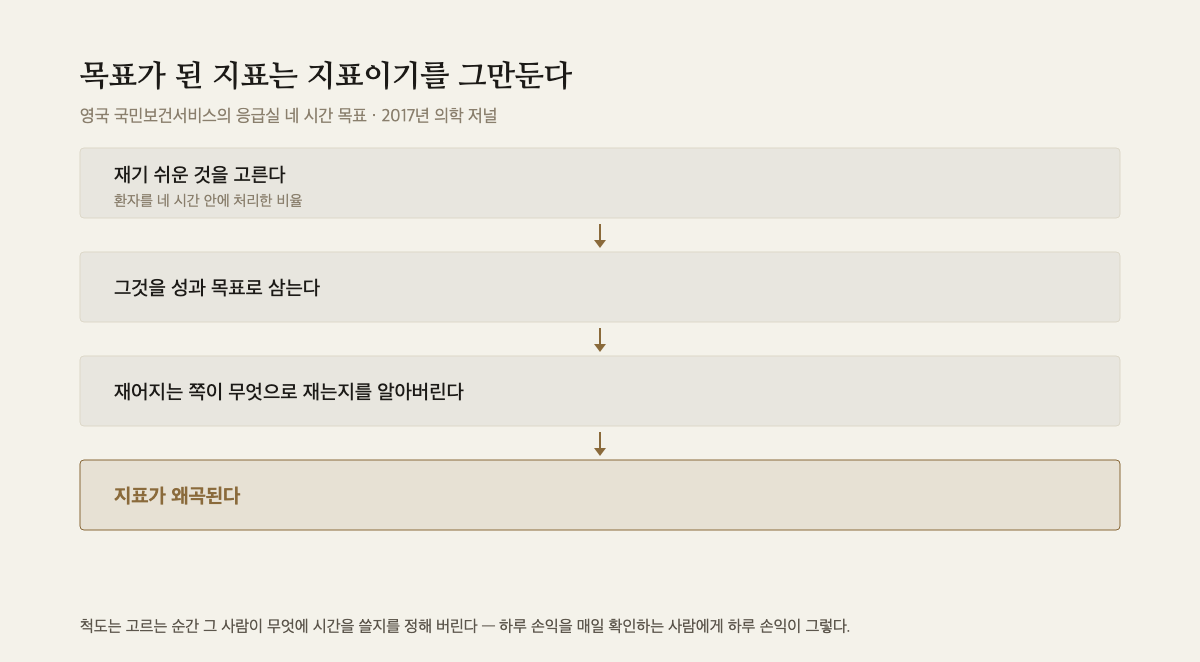
영국의 국민보건서비스는 한동안 응급실 성과를 시간으로 쟀습니다. 환자를 네 시간 안에 처리한 비율이 목표였어요. 2017년 《브리티시 메디컬 저널》에 실린 글의 제목이 이미 결론입니다. 대기 시간이 목표가 되자 좋은 척도이기를 그만두었다.
굿하트 법칙이라고 부릅니다. 재어지는 쪽이 무엇으로 재는지를 알아버리기 때문에 생기는 일이에요.
1987년 10월 19일, 린다 래시키는 사고 있었습니다
린다 브래드퍼드 래시키는 같은 책의 다음 꼭지에 나옵니다. 대학을 마치고 주식 브로커 자리를 얻지 못하자 매일 아침 출근 전에 퍼시픽 코스트 증권거래소 플로어에 죽치고 앉아 있는 일과를 만들었고, 그 자리에서 가까워진 거래소 회원 트레이더 한 사람이 옵션을 가르치고 매매 자금까지 대주면서 트레이더가 됐어요. 플로어에서 6년을 보냈습니다. 1986년 말 말을 타다 크게 다쳐 갈비뼈가 부러지고 폐에 구멍이 나면서 플로어에 서 있기가 몹시 불편해지자, 위층에 앉아 호가 화면을 보며 매매하기 시작했고 그쪽이 훨씬 낫다는 것을 알았습니다.
1987년에 그는 50만 달러 넘게 벌었습니다. 전해에 번 것의 거의 두 배였고, 주요한 시장 파동을 다 잡아냈다고 그는 말해요. 그런데 폭락 한 달쯤 전에 포지션을 정리하고 매매를 쉽니다. 자기가 너무 뜨거웠으니 더는 운을 밀어붙이면 안 되겠다는 느낌이 들었다고요. 마침 같이 일하던 말 조련사 밑에서 도제 생활을 할 기회도 생겼어요. 시장을 떠난 것이 아니라 들어갈 자리를 기다리는 쉼이었습니다.
가장 잘 벌던 해에, 잘 벌고 있다는 이유로 멈춘 겁니다.
그렇게 쉬던 중이던 10월 19일 아침, 그는 마구간에 있었습니다. 필라델피아 증권거래소에서 마켓메이커로 일하던 남편에게 전화를 걸었더니 이렇게 말했어요. 빨리 집에 가서 오늘을 지켜보는 게 좋겠다고, 전 세계 시장이 무너졌고 다우가 200포인트 낮게 열릴 것 같다고.
집으로 돌아와 뉴스를 켜니 모두가 공황을 이야기하고 있었습니다. 그는 사고 싶은 것을 참느라 애를 썼고, 이른 오후에 더는 기다리지 못하고 S&P 선물 한 계약을 삽니다. 그리고 장 마지막 한 시간 동안 시장이 내려가는 내내 계속 샀어요. 그날이 끝났을 때 그는 열 계약 매수 포지션이었고, 10만 달러쯤 잃었다고 말합니다.
그날의 손실이 신경 쓰이지 않았느냐는 물음에 그는 별로 그렇지 않았다고 답합니다. 더 참지 못한 자기 자신에게 조금 짜증이 났을 뿐이라고요. 달러를 늘리는 것이 목표인 사람이라면 그해 9월에 손을 놓지 않았을 겁니다.
다섯 살부터 하루도 빠짐없이
래시키가 밝힌 숫자는 이렇습니다. 이 책에서 그가 말한 바로는 매매의 70퍼센트쯤이 수익이고, 단기 매매에서 계약당 평균 이익이 450달러쯤, 평균 손실은 200달러를 조금 넘습니다. 전부 본인 진술이고 따로 검증된 수치는 아니에요.
그런데 목표를 묻자 그는 달러를 말하지 않습니다.
"저는 제 진전을 달러가 아니라 시장 패턴을 예측하는 기량으로 잽니다. 즉 진입과 청산을 시장의 전환점에 얼마나 가깝게 못 박을 수 있느냐로요."
그는 다섯 살부터 스물한 살까지 하루도 빠짐없이 몇 시간씩 피아노를 연습했고, 대학에서는 경제학과 작곡을 함께 전공했습니다. 악보도 결국 기호와 패턴이라고 그는 말해요. 한 곡을 완벽하게 연주하지는 못할 것이고 최저점에 사서 최고점에 팔지도 못하겠지만, 날마다 연습하면 일관성은 이룰 수 있다는 겁니다.
인터뷰는 슈웨거의 사무실에서 시작해 월스트리트 근처 식당으로 자리를 옮겨 저녁까지 이어졌습니다. 슈웨거는 내내 시계를 흘끔거렸다고 적어 뒀어요. 래시키가 귀가 버스를 놓치면 터미널에서 네 시간을 기다려야 했기 때문입니다. 네 시간을 보낼 만한 더 나은 장소는 얼마든지 있다고 슈웨거는 썼습니다. 하나만 꼽자면 터키 감옥이라고요.
재는 것을 바꾸면 무엇이 달라질까요
바소가 인터뷰 끝에 받은 질문은 이겁니다. 지금 아는 것을 알고 오늘 다시 출발한다면 처음과 무엇을 다르게 하겠느냐고요.
그는 자기가 매매에 쓸 시스템을 걱정하는 것으로 시작했고, 두 번째로 붙든 것이 위험 관리와 변동성 통제였고, 세 번째로 초점을 맞춘 영역이 매매 심리였다고 답합니다. 다시 한다면 그 과정을 통째로 뒤집겠다고요. 투자 심리가 단연 가장 중요하고, 그다음이 위험 통제이며, 어디서 사고 파느냐가 가장 덜 중요한 고려라고 그는 말합니다.
이 순서가 척도의 문제인 이유는, 매일 무엇을 확인하는가가 그 순서를 그대로 따라가기 때문입니다. 바소는 매일 출근할 때 자기 포트폴리오의 위험과 변동성이 어제, 지난주, 지난달과 정확히 같다는 것을 안다고 말해요. 노출이 늘 같은데 감정이 오르내리게 둘 이유가 어디 있느냐는 겁니다. 그가 아침마다 확인하는 것은 그날의 손익이 아니라 자기가 지고 있는 노출입니다.
몇 해 전 그는 은퇴를 잠깐 생각해 봤습니다. 아내가 은퇴하면 뭘 할 거냐고 물었고, 그는 집에 컴퓨터와 시세 화면을 놓고 매매를 좀 하고 대부분의 시간을 새 시스템 연구에 쓰고 아침마다 《월스트리트 저널》을 읽겠다고 답했어요. 아내가 참을성 있게 듣고 말했습니다. 그거 지금 당신이 하고 있는 거랑 똑같잖아. 달러 액수를 도착점으로 삼지 않은 사람에게는 그 액수에 닿았을 때 그만둘 이유도 생기지 않습니다.
무엇을 성공이라 부를 것인가
무엇을 재느냐가 무엇을 잘하게 되느냐를 정합니다.
좋은 척도를 고르면 좋아진다는 말이 아닙니다. 척도는 고르는 순간 그 사람이 무엇에 시간을 쓸지를 정해 버리고, 그래서 재기 쉬운 것을 골라 두면 재기 쉬운 것을 잘하게 됩니다. 응급실의 네 시간이 그랬고, 하루 손익을 매일 확인하는 사람에게 하루 손익이 그렇습니다.
슈웨거는 바소 꼭지를 이렇게 맺습니다. 바소는 성과 통계 면에서 자기가 인터뷰한 가장 성공한 트레이더와는 거리가 멀지만, 아마 자기가 역할 모델로 가장 먼저 고를 사람 중 하나일 것이라고요.
바소가 매일 아침 출근길에 하는 일이 하나 있습니다. 그날 일어날 수 있는 갈등을 미리 한 번 겪어 두는 것이에요. 실제로 그 일이 벌어지면 그는 상처받는 대신 궁금해집니다. 이 영화를 이미 한 번 본 것 같은 기분이 들고 결말이 같게 나올지 궁금해진다고 그는 말해요. 다만 이건 바소가 자기에게서 관찰한 것이고, 이 책은 그 이상을 묻지 않았습니다.
고지: 이 글은 2026년 8월에 쓰였고, 인용한 책은 1992년에 출간된 것입니다. 특정 종목이나 매매를 권유하지 않습니다. 출처: Jack D. Schwager, 《The New Market Wizards》(1992), 14장·15장 / Goodhart's law: when waiting times became a target, they stopped being a good measure, BMJ (2017)