
같은 사람이 12월에는 다르게 팔았습니다
1979년의 두 물음
두 심리학자가 사람들에게 선택을 시켰습니다. 대니얼 카너먼과 아모스 트버스키였고, 그해 경제학 학술지에 실린 논문에 그 결과가 들어 있습니다.
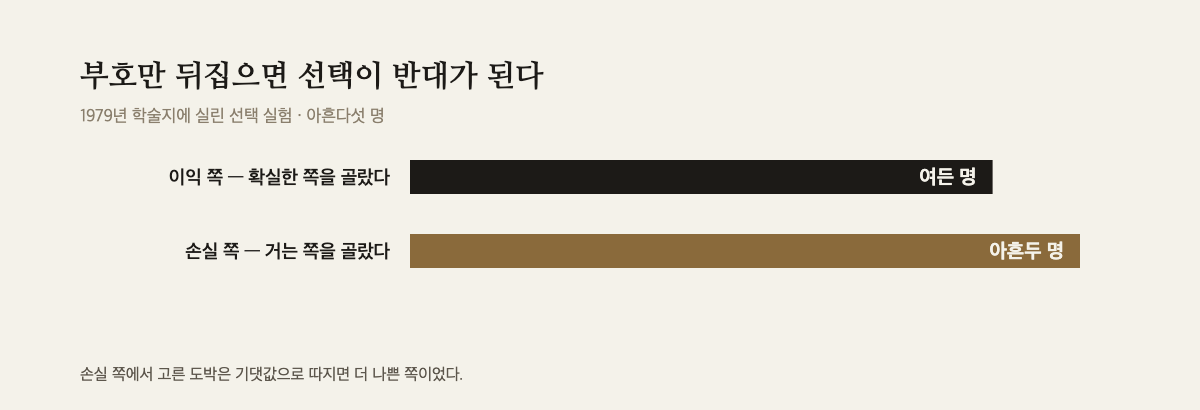
첫 번째 물음은 이익 쪽이었습니다. 확실하게 3천을 받을 것인가, 아니면 80퍼센트 확률로 4천을 받고 20퍼센트 확률로 아무것도 못 받는 쪽에 걸 것인가. 아흔다섯 명 중 여든 명이 확실한 쪽을 골랐습니다.
두 번째 물음은 부호만 뒤집은 것이었습니다. 확실하게 3천을 잃을 것인가, 아니면 80퍼센트 확률로 4천을 잃고 20퍼센트 확률로 아무것도 안 잃는 쪽에 걸 것인가.
아흔두 명이 거는 쪽을 골랐습니다. 기댓값으로 따지면 거는 쪽이 더 나쁜데도요.
한 심리학자가 그 이유를 옷장에서 찾았습니다
1993년에 나온 《Trading for a Living》, 국내판 《심리투자 법칙》이 이 실험을 옮겨 놓습니다. 알렉산더 엘더가 썼고, 정신과 진료와 매매를 함께 하던 사람입니다.
그 옆에 뉴욕의 한 심리학자가 쓴 글을 길게 인용해 둡니다.
무언가가 일단 우리 것이 되면 우리는 자연히 거기 애착을 갖게 된다. 우리가 산 것에 대한 이 애착을 심리학자와 경제학자는 「보유 효과」라고 불러 왔고, 우리는 그것을 금융 거래에서도, 옷장에 걸린 낡은 스포츠 재킷과 헤어지지 못하는 데서도 알아본다.
같은 글에 이런 대목도 있습니다. 투기자는 그 발상의 부모라고요. 자기가 고른 자리가 자기 자신의 연장처럼 되고, 거의 자기 아이처럼 된다는 이야기입니다.
겁이 난 것과 놓기 싫은 것은 같은가
애착이라고 하면 어쩔 수 없는 일처럼 들립니다. 겁이 나서 손이 안 떨어지는 것과, 놓기 싫어서 안 놓는 것은 다른데 둘 다 결과가 같아 보입니다.
"뉴욕에서 자랐든 홍콩에서 자랐든"
이 책은 그 반응이 어디서나 같다고 적습니다.
손바닥에 땀이 나고 심장이 쿵쿵대는 겁먹은 트레이더는, 그가 뉴욕에서 자랐든 홍콩에서 자랐든, 학교를 2년 다녔든 20년 다녔든 같은 것을 느낀다.
배운 것이 다르고 자란 곳이 달라도 같은 자리에서 같은 것을 느낀다면, 그것은 성격이나 훈련의 문제가 아닙니다. 그런데 그 말이 곧 못 한다는 뜻인지는 아직 알 수 없습니다.
1987년부터 1993년까지의 계좌 1만 개
1998년, 한 경제학자가 그 물음을 다른 방식으로 다뤘습니다. 실험실에서 묻는 대신 실제 계좌를 들여다본 것입니다. 대형 할인 증권사의 계좌 1만 개, 7년치 기록 16만여 건이었습니다. 그는 각 계좌가 가진 종목을 그날의 값으로 평가해서, 이익 난 것 중 몇 퍼센트를 팔았고 손실 난 것 중 몇 퍼센트를 팔았는지 셌습니다. 이익이 난 종목은 가진 것의 14.8퍼센트를 팔았습니다. 손실이 난 종목은 9.8퍼센트만 팔았습니다. 그리고 그렇게 판 승자들은, 그대로 들고 있던 패자들보다 이후 1년 동안 평균 3.4퍼센트포인트 더 올랐습니다.
실험실의 아흔다섯 명이 고른 것과 계좌 1만 개가 한 것이 같았습니다.
12월만 뒤집힙니다
그런데 같은 자료를 달별로 나눠 보면 한 달이 어긋납니다.
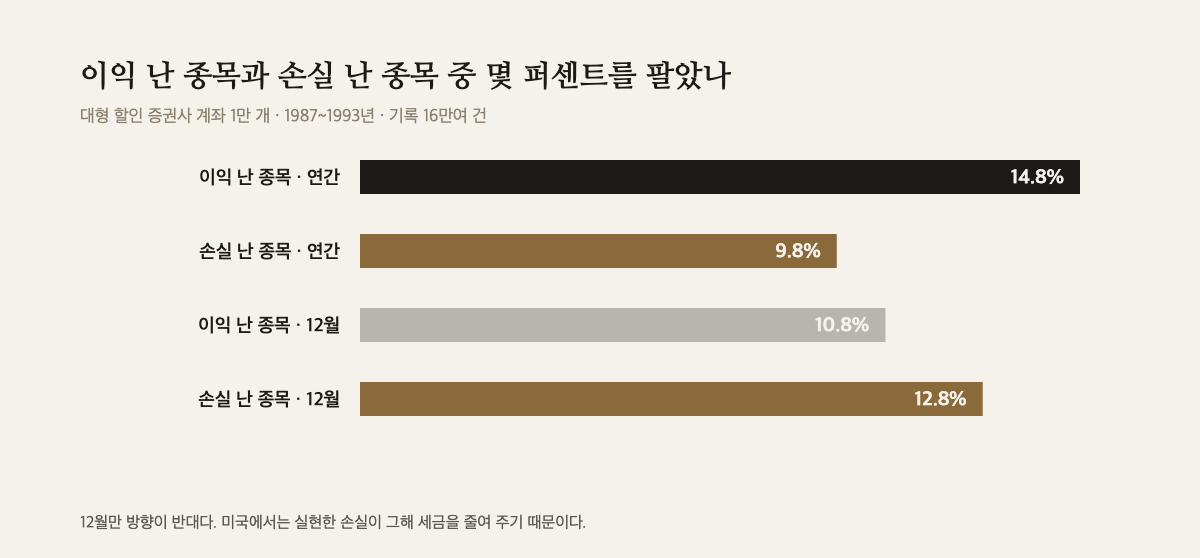
12월에는 손실 난 종목을 파는 비율이 이익 난 종목을 파는 비율보다 높아집니다. 나머지 열한 달과 방향이 반대입니다.
이유는 세금입니다. 미국에서는 실현한 손실이 그해 세금을 줄여 주기 때문에, 연말이 되면 손실을 확정할 이유가 생깁니다.
같은 사람이, 같은 계좌에서, 같은 손실을 놓고 11월에는 안 팔고 12월에는 팝니다. 능력이 그 한 달에 늘어난 것이 아닙니다. 이유가 생긴 것입니다.
못 하는 것이 아니라 안 하는 것이었습니다.
산술급수와 기하급수
이 책은 왜 그 한 달을 기다리면 안 되는지를 산수로 설명합니다. 동전 던지기를 예로 듭니다. 위험에 걸 수 있는 돈이 한쪽은 10달러이고 다른 쪽은 1달러일 때, 둘의 실력이 같아도 먼저 망하는 쪽은 정해져 있습니다. 네 번 연속 지는 일은 마흔 번 연속 지는 일보다 훨씬 빨리 오기 때문입니다.
다른 모든 조건이 같다면, 두 트레이더 중 가난한 쪽이 먼저 망한다.
그리고 한 줄이 더 붙습니다. 손실은 산술급수로 커지는데 그것을 되찾는 데 필요한 이익은 기하급수로 늘어난다고요.
14.8과 9.8은 계좌 기록에 남은 행동입니다. 12월에 방향이 바뀐 것도 기록입니다. 그 사람들이 그때 무엇을 느꼈는지는 어느 자료에도 없습니다.
기록이 보여 주는 것은 이유가 생기면 한다는 데까지입니다. 그러면 이유가 있어도 못 하게 만드는 것은 무엇일까요.
고지: 2026년 9월 작성. 인용한 책은 1993년에 출간된 초판입니다. 선택 실험은 1979년 학술지 게재본의 표를 기준으로 했고, 계좌 분석은 1998년 학술지 게재본의 1987~1993년 자료입니다. 연말 손실 실현은 미국 세제를 전제한 서술이며 한국 제도와 다릅니다. 이 글은 특정 종목이나 매매 방식을 권유하지 않습니다. 자금 관리의 구체적 비율과 규칙은 원서에 있습니다.
출처: 알렉산더 엘더, 《Trading for a Living》(Wiley, 1993) 46·47장 / Kahneman·Tversky, 「Prospect Theory」(Econometrica 47(2), 1979) / Terrance Odean, 「Are Investors Reluctant to Realize Their Losses?」(Journal of Finance, 1998)