
듣고 싶은 말을 해 주는 묶음
"추세가 위라면 왜 파는가? 그리고 얼마나 높아야 높은 것인가?"
매매에는 오래된 격언이 둘 있습니다. 추세는 당신의 친구다. 그리고 싸게 사서 비싸게 팔아라.
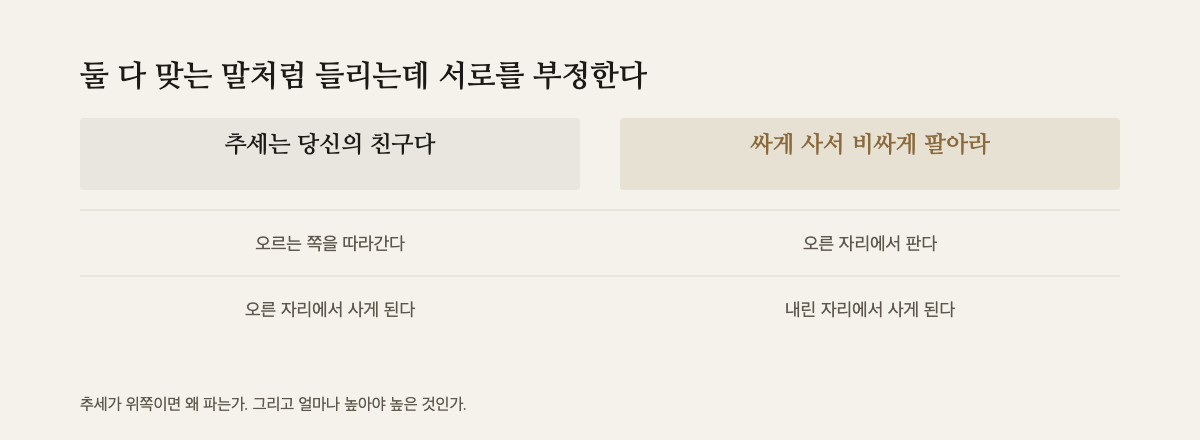
둘 다 맞는 말처럼 들립니다. 그런데 나란히 놓으면 서로를 부정합니다. 추세가 위쪽이면 따라가야 하는데, 비싸게 팔려면 오른 자리에서 팔아야 합니다.
그 충돌을 두 개의 물음으로 드러낸 책이 있습니다. 알렉산더 엘더가 1993년에 낸 《Trading for a Living》, 국내판 《심리투자 법칙》입니다. 정신과 의사였던 그가 자기 매매 방식을 여기 정리했습니다.
추세가 위라면 왜 파는가? 그리고 얼마나 높아야 높은 것인가?
두 물음 다 격언이 답해 주지 않는 자리에 있습니다.
조언의 층에서는 답이 나오지 않는다
두 격언이 충돌하는 것은 둘 중 하나가 틀려서가 아닙니다. 둘 다 조건이 빠져 있기 때문입니다. 언제 어느 쪽인지를 말해 주지 않는 조언은 사후에 무엇이든 설명할 수 있고, 사전에는 아무것도 정해 주지 않습니다.
그런데 조건을 붙이면 문제가 풀릴까요. 조건을 정하는 것도 결국 누군가의 판단입니다. 어느 조건을 쓸지 고르는 자리가 하나 더 생길 뿐입니다.
이 책도 그 물음에 답을 주지는 않습니다. 대신 조언 대신 도구를 봅니다.
합성 사진
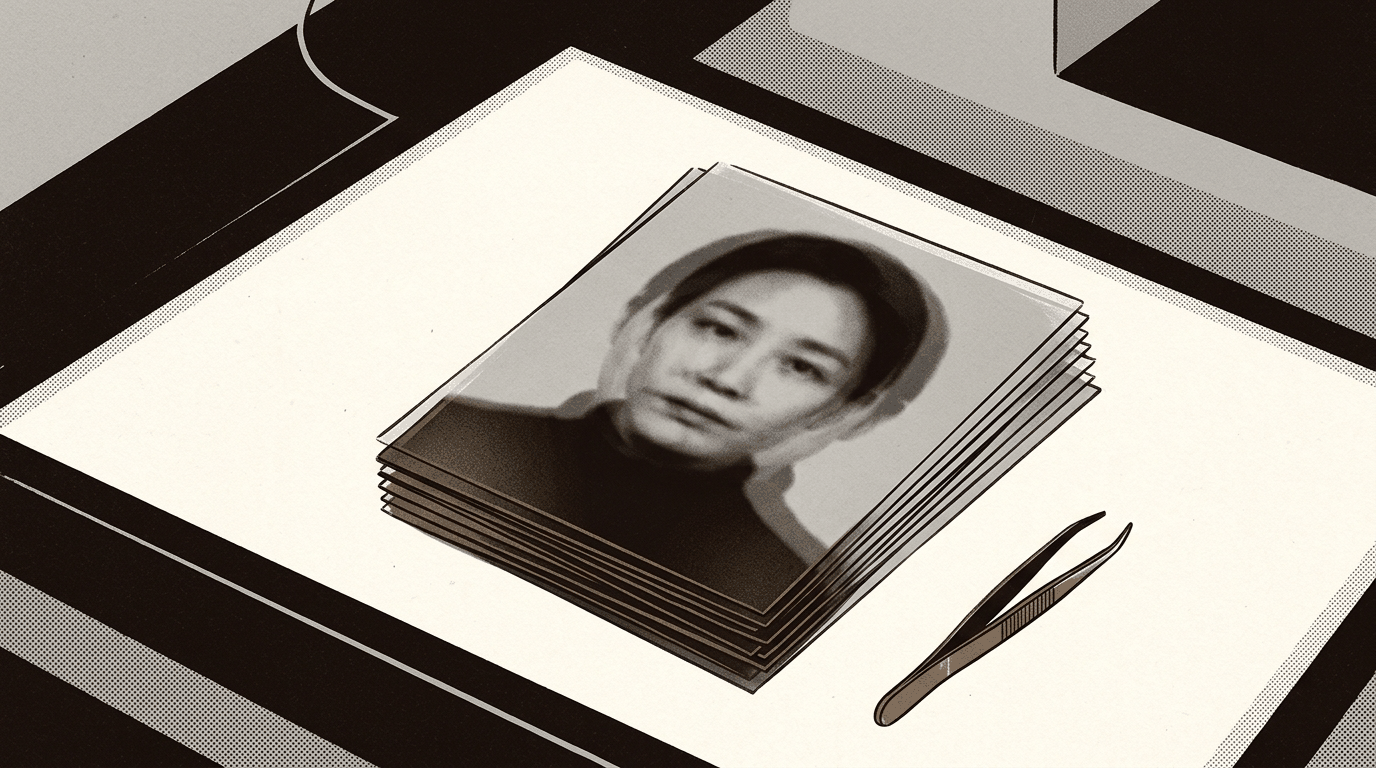
한 사람의 사진 열 장을 겹쳐 하나로 만들면, 그날그날의 표정은 흐려지고 그 사람의 전형적인 이목구비가 남습니다.
이 책은 이동평균을 그렇게 설명합니다. 여러 날의 값을 합쳐 놓은 시장의 합성 사진이라고요. 하루치의 들뜸과 하루치의 공포가 서로를 지우고, 그 아래 깔린 방향만 남습니다.
옛날 값을 어떻게 처리하느냐에 따라 사진의 성질이 달라집니다. 어떤 방식은 기간이 지난 날의 값을 한 번에 떨어뜨리고, 어떤 방식은 천천히 흐리게 만듭니다.
옛 데이터는 천천히 흐려진다 — 합성 사진에 남아 있는 지난날의 기분처럼.
계산을 한 줄도 쓰지 않고 그 도구가 무엇인지 설명한 문장입니다.
개를 목줄에 매고 산책하는 사람
이 책이 인용한 또 다른 비유는 마틴 프링의 것입니다.
개를 데리고 산책하는 사람을 생각해 봅니다. 사람이 남기는 자취는 대체로 곧습니다. 개가 남기는 자취는 목줄이 허락하는 만큼 오른쪽으로 왼쪽으로 흔들립니다. 그리고 개가 목줄 끝까지 가면 돌아서서 반대쪽으로 달려갈 가능성이 큽니다. 방향을 재는 도구와 흔들림을 재는 도구가 그 관계라는 설명입니다. 한쪽은 사람의 자취를 따라가고 다른 쪽은 개가 어디까지 갔는지를 봅니다.
이 책은 여기에 한 줄을 덧붙입니다. 개가 주인을 끌어낼 만큼 강할 때도 있다고요. 그리고 언제 무엇을 쓸지 아는 것이 성숙한 분석가의 표식이라고 적습니다.
그러면 둘이 다른 말을 할 때는 어떻게 하나
상승 구간에서는 방향을 재는 도구가 사라고 하고, 흔들림을 재는 도구가 너무 올랐으니 팔라고 합니다. 하락 구간에서는 그 반대가 벌어집니다.
어떤 사람은 도구를 여럿 놓고 표를 세어 다수결로 정하려 합니다. 그럴듯해 보이는 방법입니다.
그런데 그 투표는 조작하기 쉽습니다. 방향을 재는 도구를 더 많이 넣으면 표가 한쪽으로 가고, 흔들림을 재는 도구를 더 많이 넣으면 다른 쪽으로 갑니다. 무엇을 넣을지 정하는 사람이 결과를 정하는 셈입니다.
"언제나 자기가 듣고 싶은 말을 해 주는 지표 묶음을 찾아낼 수 있다"
이 문장이 이 책에서 가장 날카로운 자리입니다.
앞에서 스물여덟 장에 걸쳐 도구를 하나하나 소개한 사람이, 시스템을 다루는 부의 첫머리에서 그 도구들이 서로 다른 말을 한다고 적습니다. 그리고 그 모순을 다수결로 덮으려는 시도가 왜 안 되는지를 한 문장으로 끝냅니다.
무의식적으로 잘못 보는 것과는 다른 이야기입니다. 잘못 보는 것은 눈의 문제인데, 이것은 손의 문제입니다. 무엇을 화면에 띄울지 고르는 행위 자체가 이미 결론을 고르는 행위입니다.
그리고 이 대목이 저자가 자기 매매 방식을 만들게 된 이유로 제시됩니다. 화면 하나로는 안 된다고 본 것입니다. 시장의 추세가 어느 차트를 보느냐에 따라 위이기도 하고 아래이기도 하다는 것, 그리고 그 모순을 덮지 말고 다뤄야 한다는 것이 출발점이었습니다.
시간의 길이가 여럿이라는 발상 자체는 오래됐습니다. 1930년대의 한 시장 기술자는 그것을 조수와 파도와 잔물결에 견주었습니다. 조수 방향으로 가되 파도를 활용하고 잔물결은 무시하라는 이야기였습니다.
2025년 12월, 의견 1만 2,696건
같은 구조가 도구 밖에서도 돌아갑니다.
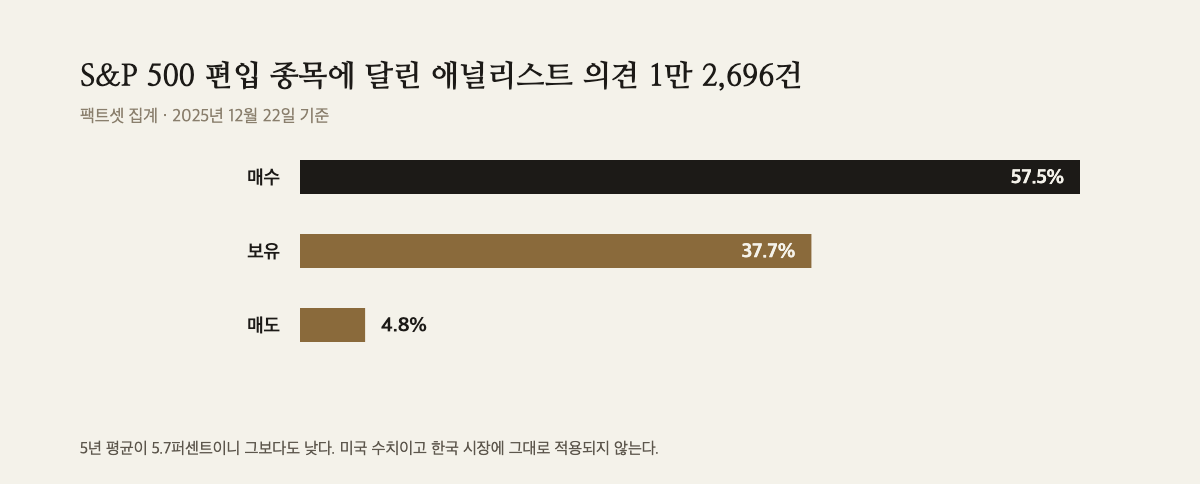
금융 데이터 회사 팩트셋이 2025년 12월 22일 기준으로 S&P 500 편입 종목에 달린 애널리스트 의견을 집계했습니다. 모두 1만 2,696건이었습니다.
매수 의견이 57.5퍼센트, 보유가 37.7퍼센트였습니다. 매도는 4.8퍼센트였습니다. 5년 평균이 5.7퍼센트이니 그보다도 낮습니다.
스무 건에 하나꼴입니다.
이것이 애널리스트들이 거짓말을 한다는 뜻은 아닙니다. 매도 의견을 내면 그 회사와의 관계가 어려워지고, 틀렸을 때 돌아오는 것이 크고, 맞아도 고마워할 사람이 적습니다. 무엇을 내놓을지 정하는 자리에 그런 것이 얹혀 있습니다.
트레이더가 화면에 무엇을 띄울지 고르는 자리에 얹혀 있는 것은 돈이 아닙니다. 안심입니다. 얹힌 것이 다른데 나오는 모양이 같습니다.
고지: 2026년 9월 작성. 인용한 책은 1993년에 출간된 초판입니다. 애널리스트 의견 분포는 팩트셋이 2025년 12월 22일 기준으로 집계한 미국 S&P 500 편입 종목 대상 수치이며, 한국 시장에 그대로 적용되지 않습니다. 이 글은 특정 종목이나 매매 방식을 권유하지 않습니다. 지표의 계산식·설정값·판정 기준과 매매 수순은 원서에 있습니다.
출처: 알렉산더 엘더, 《Trading for a Living》(Wiley, 1993) 25·26·28·43장 / John Butters, 「Where Are Analysts Most Optimistic on Ratings for S&P 500 Companies Heading Into 2026?」(FactSet Insight, 2025-12-22)