
수수료가 0이 된 뒤에도 남은 것
1975년 5월 1일, 183년 만에
그날 미국 증권거래위원회가 고정 수수료를 폐지했습니다. 그때까지 뉴욕증권거래소 회원사는 모두 같은 요율을 받았습니다. 거래대금의 1퍼센트에서 2퍼센트 사이, 규모에 따라 정해진 값이었고, 깎아 주는 일은 없었습니다. 협상이 불가능한 수수료가 그 시점까지 183년 이어져 있었습니다.
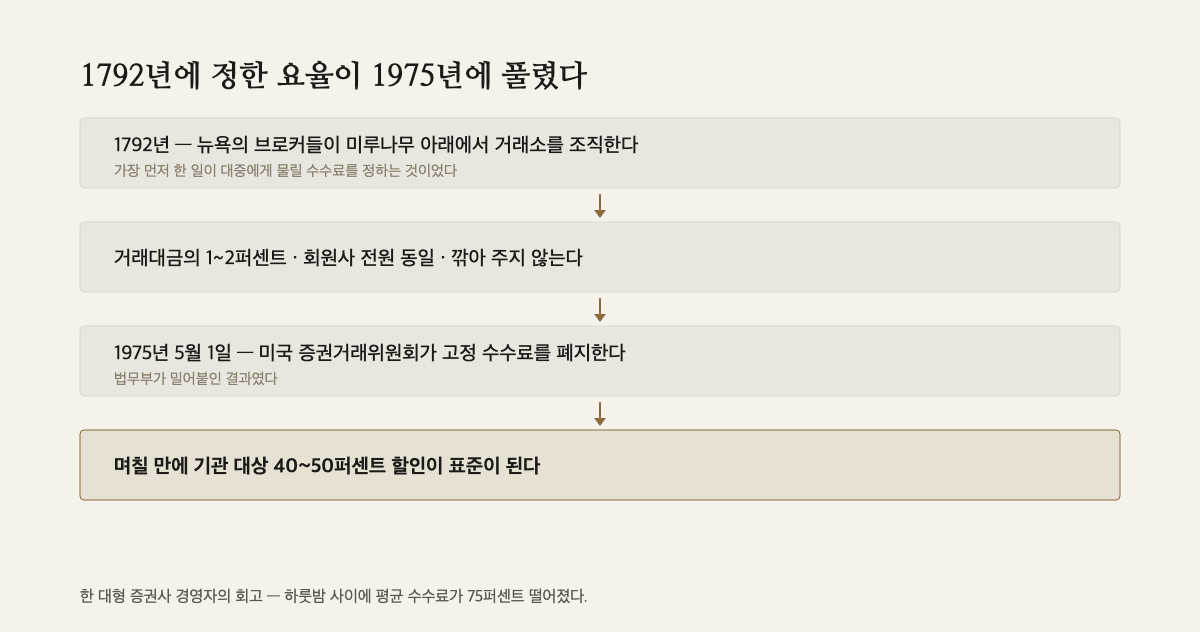
법무부가 밀어붙인 결과였습니다. 시행 며칠 만에 기관 고객을 상대로는 40퍼센트에서 50퍼센트 할인이 표준이 됐습니다. 시장의 절반쯤이 그렇게 움직였습니다. 한 대형 증권사 경영자는 나중에 이렇게 회고했습니다. 하룻밤 사이에 평균 수수료가 75퍼센트 떨어졌다고요.
18년 뒤에 나온 책 한 권이 있습니다. 《Trading for a Living》, 국내에서는 《심리투자 법칙》으로 나온 책이고 알렉산더 엘더가 썼습니다. 낮에는 정신과 진료를, 장중에는 매매를 하던 사람입니다. 인용은 전부 이 책에서 가져옵니다.
그 책이 아마추어를 죽이는 것으로 지목한 첫 번째 항목이 바로 수수료였습니다.
1,500달러와 8.95달러
그 경영자가 든 예가 IBM 주식이었습니다. 5,000주를 사고팔 때 한때 1,500달러가 수수료로 나갔는데, 나중에는 같은 거래를 온라인에서 8.95달러에 체결할 수 있게 됐다는 것입니다.
1792년, 미루나무 아래에서
이 책은 그 수수료가 어디서 왔는지부터 짚습니다.
1792년, 뉴욕의 브로커 스물몇 명이 월스트리트의 미루나무 아래와 근처 선술집에서 만나 거래소를 조직합니다. 그리고 그들이 가장 먼저 한 일이 대중에게 물릴 수수료를 정하는 것이었습니다. 그 요율이 1975년까지 갑니다.
책의 계산은 단순합니다. 진입할 때와 청산할 때 수수료가 나가고, 주문을 낸 값과 실제 체결된 값 사이에서 또 한 번 새어 나갑니다. 그래서 승자가 받는 돈은 패자가 잃은 돈보다 적습니다.
시장에 돈이 있는 유일한 이유는 다른 트레이더들이 그 돈을 거기 넣었기 때문이다.
여기서 한 가지는 구분해 둬야 합니다. 수수료가 아마추어를 죽였다는 것은 1993년에 한 트레이더가 내린 진단입니다. 같은 기간에 바뀐 것이 수수료만은 아니었고, 어느 요인이 얼마나 작용했는지를 가려낸 자료는 이 책에도 없습니다.
그러면 그 뒤에 시작한 사람들은 어땠나
수수료는 사실상 0에 가까워졌습니다. 그러면 그 장벽이 낮아진 뒤에 들어온 사람들의 성적은 어땠을까요. 브라질에서 2013년부터 2015년 사이에 지수선물 데이트레이딩을 시작한 개인 1만 9,646명을 전수로 추적한 연구가 있습니다. 300거래일 넘게 계속한 사람만 추렸는데도 97퍼센트가 돈을 잃었습니다.
"헤지를 하는 겁니까, 투기를 하는 겁니까"
이 책에 방문기가 하나 있습니다.
다국적 석유회사의 매매 부서를 찾아간 날입니다. 보안이 케네디 공항보다 삼엄했고, 유리로 된 복도를 지나 들어갔습니다. 헤지는 원래 사업에서 생기는 가격 위험을 상쇄하려고 반대 방향 거래를 걸어 두는 것입니다. 정유회사라면 원유 값이 오를 위험을 미리 막아 두는 식입니다. 투기는 그냥 값의 방향에 거는 것이고요.
그래서 그는 안내하던 임원에게 물었습니다. 여기 트레이더들은 헤지를 하는 겁니까, 투기를 하는 겁니까.
그는 내 눈을 똑바로 보며 "네"라고 말했다. 나는 다시 물었고 같은 답을 받았다.
농담처럼 읽히는 장면인데, 같은 책의 뒤쪽에서 그 답이 제도로 풀립니다.
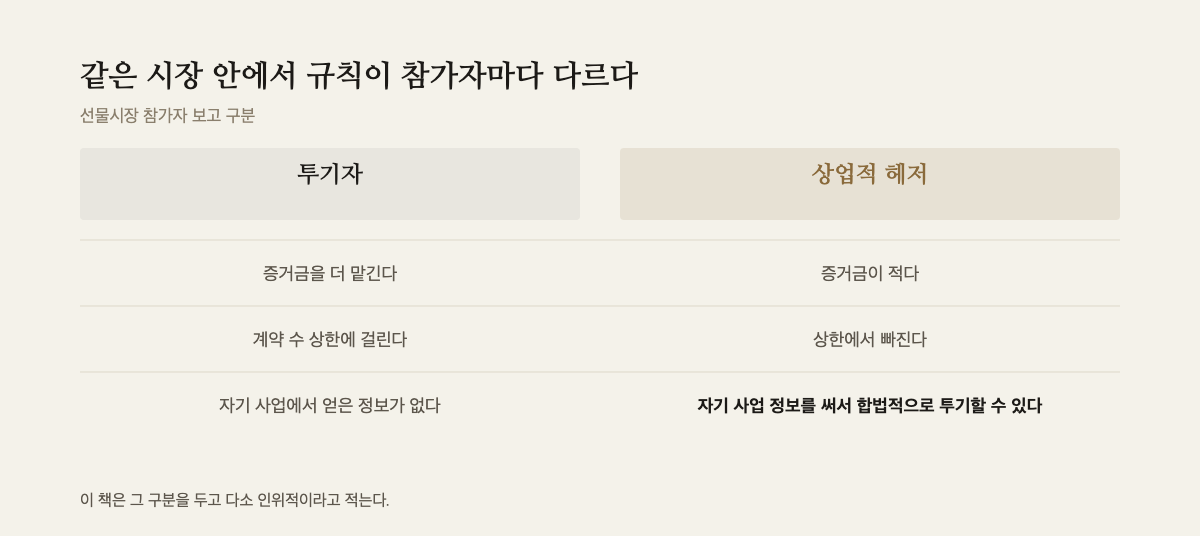
선물시장 참가자는 상업적 헤저와 투기자로 나뉘어 보고됩니다. 그런데 헤저로 등록되면 대접이 달라집니다. 맡겨야 하는 증거금이 적고, 한 사람이 들 수 있는 계약 수의 상한에서도 빠집니다. 그리고 결정적으로, 자기 사업에서 얻은 정보를 써서 합법적으로 투기할 수 있습니다.
이 책은 그 구분을 두고 다소 인위적이라고 적습니다. 투기 고객을 헤저로 등록해 주더라는 증권사 지인의 이야기도 함께 나옵니다.
1993년에 그 책이 지목한 것은 비용이었습니다
비용은 정말로 내려갔습니다. 그런데 한 번의 값이 싸졌을 뿐, 한 해 동안 나가는 총액은 그만큼 줄지 않습니다. 싸진 자리에 빈도가 들어왔기 때문입니다.
그리고 비용은 이 판의 유일한 비대칭이 아니었습니다. 제도를 다루는 그 대목이 보여 주는 것은 같은 시장 안에서도 참가자에 따라 규칙이 다르다는 사실입니다. 어떤 자리에 앉으면 담보를 덜 맡기고, 한도에서 빠지고, 남들이 모르는 것을 알고 매매해도 됩니다. 그 자리는 수수료가 자유화된다고 해서 생기거나 없어지는 것이 아닙니다.
미결제약정이라는 숫자도 이 책에 나옵니다. 아직 청산되지 않고 살아 있는 계약의 수입니다. 사는 쪽과 파는 쪽이 하나씩 짝을 이루므로 그 수는 언제나 균형을 이룹니다. 균형을 이루지 않는 것은 그 계약을 들고 있는 사람 쪽입니다.
그도 한때 그런 뉴스레터를 만들었습니다
이 책이 판의 구조를 이렇게 자세히 쓸 수 있었던 이유가 그 방문기 끝에 짧게 나옵니다.
나도 한동안 자문 뉴스레터를 썼다. 안에서 보았다 — 결과를 조작할 여지가 엄청나다는 것을.
그리고 한 줄이 더 붙어 있습니다.
예측을 해야 한다면, 많이 해라.
많이 하면 그중 몇은 맞고, 맞은 것만 기억됩니다.
고지: 2026년 9월 작성. 인용한 책은 1993년에 출간된 초판이고, 언급한 제도와 수수료 환경은 미국 기준입니다. 1975년 고정 수수료 폐지와 관련 수치는 당시 보도와 미국 증권거래위원회 역사 자료에 근거합니다. 이 글은 특정 종목·상품·매매 방식을 권유하지 않습니다. 구체적인 매매 규칙과 수치는 원서에 있습니다.
출처: 알렉산더 엘더, 《Trading for a Living》(Wiley, 1993) 13·14·34·40장 / SEC Historical Society, 「Ending Fixed Commission Rates」 / The Washington Post, 1985-07-21 / Chague·De-Losso·Giovannetti, 『Day Trading for a Living?』(FEA-USP 2019_47)