
먼저 뛴 쪽이 냈다
사흘 만에 8,400달러가 600달러가 됐다
1972년, 마크 와인스타인은 부동산 중개인이었습니다.
상품 브로커로 일하던 학교 친구가 있었습니다. 그를 시장 쪽으로 기울게 하는 데는 많은 것이 필요하지 않았습니다. 아버지의 취미가 도박이었고, 확률에 아주 밝은 사람이었습니다. 어린 그는 크랩 테이블 앞에 선 아버지를 옆에서 지켜보곤 했습니다.
그 친구를 통해 그는 8,400달러로 상품 계좌를 열었습니다. 증권사의 곡물 애널리스트가 낸 추천을 따라 옥수수를 샀습니다. 친구도 같이 따라 들어갔습니다.
사흘 뒤 그는 7,800달러를 잃고 나와 있었습니다. 계좌에 600달러가 남았습니다.
그때 그가 몰랐던 것이 있습니다. 시장은 이미 한동안 오르고 있었고, 그가 산 자리는 이미 많이 올라온 자리였습니다. 무슨 대단한 판단 착오가 있었던 것도 아닙니다.
그는 그저 너무 늦게 올라탄 것이었습니다. 그리고 버틸 증거금이 없었습니다.
그 사람이 어떻게 그런 승률을 갖게 됐나
1989년에 나온 《시장의 마법사들》에서, 잭 슈웨거는 이 사람의 말을 그대로 받아 적지 않습니다.
1980년 이후 최악의 자본 감소 폭이 몇 퍼센트였느냐고 묻자 와인스타인은 워낙 드물게 져서 그런 숫자를 기록해두지 않는다고 답합니다. 그럼 성적이 가장 나빴던 달은 언제였느냐고 다시 묻습니다. 손실이 난 달이 없었다는 답이 돌아옵니다.
슈웨거는 되받습니다. 믿기 어려운 진술입니다. 돈을 잃었던 몇 주를 그저 잊고 있는 것이 아니라고 어떻게 확신합니까.
와인스타인의 답은 자기 손실을 전부 기억한다는 것이었습니다. 지난 두 해 동안 손실이 난 날이 사흘이었고, 그 기간 수천 번의 매매 중 진 것이 열일곱 번이었다고 그는 말합니다.
이 수치는 그의 말입니다. 다만 그가 그 승률의 이유로 든 것은 기술이 아니었습니다.
"대부분의 사람들은 아직 어두울 때 숲으로 걸어 들어가지만, 나는 날이 밝을 때까지 기다립니다."
가장 위대한 트레이더들은 시장을 가장 두려워하는 사람들이더라고 그는 말합니다. 자기가 크게 잃지 않는 이유는 정확히 옳은 순간을 기다리기 때문이라고요.
왜 가장 빠른 동물이 일주일을 숨어 있는가
그가 든 비유는 치타입니다.
"치타는 자기가 먹잇감을 잡을 수 있다고 절대적으로 확신할 때까지 기다립니다."
평원의 어떤 동물이든 잡을 수 있는데도 알맞은 순간을 기다리며 일주일씩 덤불에 숨어 있습니다. 그것도 아무 새끼 영양이나 노리는 것이 아니라, 되도록이면 병들었거나 다리를 저는 놈을 기다립니다. 놓칠 가능성이 전혀 없을 때에만 덤벼듭니다.
그가 당일매매를 설명할 때 든 비유는 참새입니다. 정원에 빵을 던지면 참새는 한 번에 아주 작은 조각만 물고 날아갑니다. 비둘기가 한 번에 먹는 양을 얻으려면 참새는 백 번을 쪼아야 할지도 모릅니다.
"그런데 바로 그것이 비둘기가 비둘기인 이유입니다."
참새는 쏘아 맞힐 수 없습니다. 너무 빠르니까요.
한 나라의 매매 기록을 전부 열어봤더니
기다리지 않는 쪽에서 무슨 일이 일어나는지는 측정된 적이 있습니다.
네 명의 연구자가 대만증권거래소로부터 1995년부터 1999년까지 전 투자자의 완전한 매매 이력을 받았습니다. 표본이 아닌 전수입니다. 그 시장에서 그 5년 동안 오간 모든 주문이 누구의 것이었는지가 들어 있었습니다.
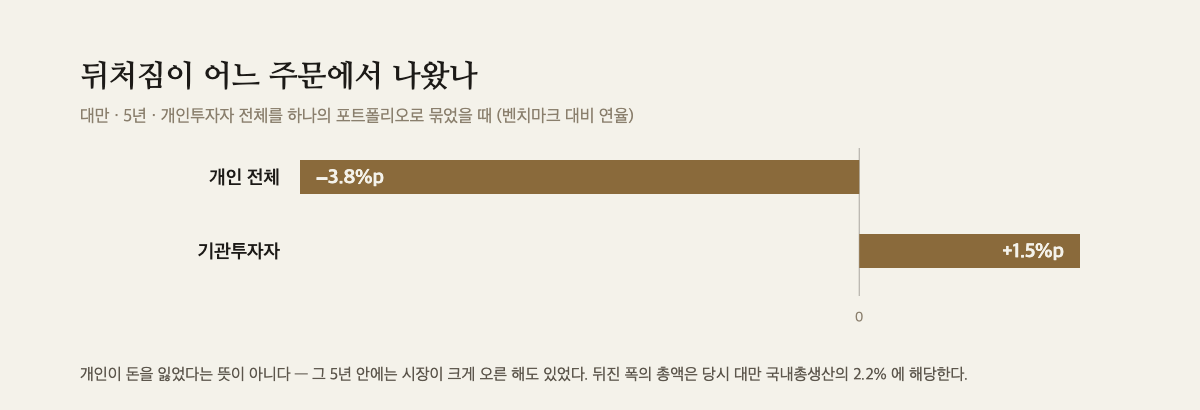
개인투자자 전체를 하나의 포트폴리오로 묶었을 때, 그 포트폴리오는 벤치마크 대비 연 3.8퍼센트포인트 뒤졌습니다. 여기서 조심할 것이 있습니다. 이것은 개인이 돈을 잃었다는 뜻이 아닙니다. 그 5년 안에는 대만 시장이 크게 오른 해도 있습니다. 뒤졌다는 것과 잃었다는 것은 다른 말입니다.
다만 뒤진 폭의 총액은 작지 않았습니다. 논문이 집계한 금액은 당시 대만 GDP의 2.2퍼센트에 해당했습니다.
여기서 중요한 것은 총액보다 그 안의 내역입니다. 연구자들이 주문을 두 갈래로 갈랐습니다. 값을 걸어놓고 상대가 오기를 기다리는 주문과, 지금 나와 있는 값을 그대로 받아 먼저 체결시키는 주문입니다. 뒤의 것을 논문은 공격적 주문이라고 부릅니다.
개인의 뒤처짐은 사실상 전부 공격적 주문에서 나왔습니다. 기다린 주문에서는 그렇지 않았습니다. 같은 기간 기관투자자는 연 1.5퍼센트포인트 앞섰는데, 기다린 주문과 먼저 뛴 주문 양쪽에서 모두 앞섰습니다.
여기서 한 가지를 겹치지 않는 편이 좋겠습니다. 이 연구가 다룬 것은 수십만 명을 합친 집단이고, 와인스타인이 말한 승률은 한 사람의 것입니다. 집단의 평균이 그런 모양이라고 해서 그 안의 개인들이 조급했다고 말할 수는 없습니다. 확인된 것은 뒤처짐이 어느 종류의 주문에 몰려 있었는지까지입니다.
"모멘텀을 잃어가는 시장을 찾습니다"
와인스타인에게 매매를 고르는 가장 중요한 요소 하나를 꼽아달라고 하자 그는 이렇게 답했습니다.
"나는 언제나 모멘텀을 잃어가는 시장을 찾고, 그런 다음 반대쪽으로 갑니다."
그는 차트와 파동과 주기와 이동평균을 전부 쓴다고 말합니다. 다만 어떤 단일한 방법도 언제나 통하지는 않기 때문에, 각 방법을 언제 써야 하는지를 아는 것이 문제라고요. 자기 자신을 시스템으로 삼고 입력을 계속 바꾼다는 것이 그의 표현입니다.
이건 시장에 걸지 않는 사람도 종이 한 장으로 세어볼 수 있습니다. 최근 한 달 사이에 내린 결정 중에서, 내가 먼저 움직인 것과 조건이 갖춰지기를 기다렸다가 움직인 것을 나눠서 세어보는 겁니다. 그리고 잘 안 풀린 것들이 어느 쪽에 몰려 있는지 봅니다.
대만 연구가 갈라본 두 갈래가 정확히 그것이었습니다.
많이 하는 것과 잘하는 것
많이 하는 것과 잘하는 것은 어디서 갈라질까요.
와인스타인의 첫 매매를 다시 보면, 그가 틀린 것은 방향이 아니었습니다. 옥수수는 오르고 있었고 그는 오르는 쪽에 섰습니다. 다만 남들이 이미 다 올라탄 뒤에 올라탔고, 버틸 여유가 없었습니다. 그러니 그날 그가 낸 것은 판단의 값이 아니라 순서의 값이었습니다.
대만의 자료가 갈라놓은 것도 같은 자리입니다. 뒤처짐은 종목을 잘못 골라서 생긴 것으로 나타나지 않았습니다. 지금 나와 있는 값을 그대로 받아 먼저 체결시킨 주문들에 몰려 있었습니다. 값을 걸어놓고 상대가 오기를 기다린 주문에서는 그런 모양이 나오지 않았습니다.
그래서 치타 이야기가 무서운 대목은 속도가 아니라 그 반대편입니다. 치타는 평원에서 가장 빠르기 때문에 언제 뛰어도 됩니다. 그런데도 일주일을 숨어 있습니다. 뛸 수 있다는 것과 지금 뛰어야 한다는 것을 같은 문장으로 읽지 않기 때문입니다.
다만 이 방식에는 전제가 하나 있습니다. 덤불이 그 자리에 계속 있어야 하고, 평원에 영양이 계속 지나가야 합니다. 기다리는 쪽이 감당하지 못하는 경우가 하나 있는데, 기다리는 동안 사냥터 자체가 없어지는 경우입니다.
고지: 이 글은 1989년에 출간된 책을 다룹니다. 인용된 시장 상황과 수치는 모두 과거 자료이며, 현재 시장에 대한 판단이나 투자 권유가 아닙니다.
출처: 잭 슈웨거, 《Market Wizards》(1989) 13장 · Brad M. Barber · Yi-Tsung Lee · Yu-Jane Liu · Terrance Odean, "Just How Much Do Individual Investors Lose by Trading?", The Review of Financial Studies 22(2), 2009