
신호를 받지 않기로 한 사람들
프로그램이 사라고 말했다
1970년대 초, 어느 대형 증권사의 컴퓨터가 설탕을 사라는 신호를 냈습니다. 설탕값이 5센트 근처였습니다.
경영진은 그 신호를 받지 않기로 했습니다. 시장이 이미 너무 올랐다고 봤기 때문입니다.
설탕값은 계속 올랐습니다. 그래서 그들은 규칙을 하나 만들었습니다. 20포인트 되돌림이 나오면 사겠다고요. 100포인트가 1센트입니다.
그런 되돌림은 오지 않았습니다. 규칙을 30포인트로 고쳤습니다. 그것도 오지 않았습니다. 50포인트로 고쳤고, 다시 100포인트로 고쳤습니다.
값이 9센트에 닿았을 때 그들은 결론을 내렸습니다. 이건 강세장이고, 더 오르기 전에 사는 편이 낫겠다고. 그 지점에서 고객 계좌를 매수로 넣었습니다.
설탕 시장은 그 직후에 꼭지를 쳤습니다.
그다음에 프로그램은 팔라는 신호를 냈습니다. 그 신호도 받지 않았습니다.
그해 가장 수익성이 높았어야 할 매매는 손실로 끝났습니다. 이론상 연 60퍼센트가 나왔어야 할 자리에서, 상당수 고객 계좌가 실제로는 돈을 잃었습니다.
그 프로그램은 누가 만들었나
에드 세이코타입니다. 1989년에 나온 《시장의 마법사들》이 없었다면 이 이름은 바깥에 거의 알려지지 않았을 것입니다. 지은이 잭 슈웨거조차 책을 쓰기 시작할 때까지 그 이름을 들어본 적이 없다고 적어뒀습니다.
세이코타는 선물시장에서 고객 자금을 운용한 최초의 상업용 전산 매매 시스템을 만든 사람입니다. MIT에서 전기공학을 공부했고, 1970년대 초에 천공카드로 프로그램을 짜서 추세추종이 실제로 통하는지 검증했습니다. 주말마다 회사의 회계용 컴퓨터를 몰래 썼습니다. 에어컨이 들어가는 방을 통째로 차지하는 IBM 360이었습니다. 반년에 걸쳐 시스템 네 개의 변형 백여 가지를 열 개 상품의 10년치 값으로 돌렸습니다.
그러니까 설탕 신호를 낸 프로그램은 그의 것이었고, 그 신호를 뒤집은 것은 그를 고용한 쪽이었습니다.
그는 이 일을 겪고 회사를 떠났습니다. 그리고 컴퓨터 매매의 개척자가 평생을 들여 도달한 결론은 기계가 아니었습니다.
그가 도달한 곳
슈웨거가 그의 집 사무실에 갔을 때 눈에 띈 것은 책상에 시세 화면이 한 대도 없다는 것이었습니다. 그의 매매는 다음 날 신호를 뽑는 프로그램을 돌리는 몇 분으로 대체로 끝났습니다.
"시세기를 두는 것은 책상에 슬롯머신을 두는 것과 같습니다."
세이코타는 나중에 심리학에 깊이 관여합니다. 슈웨거가 보기에 그것은 시장 분석보다 그의 삶에서 더 큰 자리를 차지한 듯했습니다. 정작 세이코타 본인은 그 구분을 인위적이라고 여겼습니다. 그에게 매매와 심리는 하나였기 때문입니다.
"심리는 운전자이고 분석은 지도입니다."
그가 지키며 산다는 규칙 목록의 끝에는 서로 어긋나는 두 줄이 나란히 있습니다. 규칙을 의심 없이 따르라. 그리고 규칙을 언제 깨야 하는지 알라. 슈웨거가 어느 쪽을 믿느냐고 묻자 그는 둘 다라고 답했습니다.
그러면서 덧붙인 말이 이 편의 축입니다. 자기 매매 스타일을 반영하지 않는 규칙을 오래 따를 수 있는 트레이더는 없다고요. 결국 한계점에 이르고, 그때 사람은 그만두거나 바뀌거나, 따를 수 있는 새 규칙을 찾아야 한다는 것입니다.
2013년 8월 16일 오전 11시 5분
24년 뒤, 중국에서 그 한계점이 어떤 모양인지 보여주는 일이 벌어졌습니다.
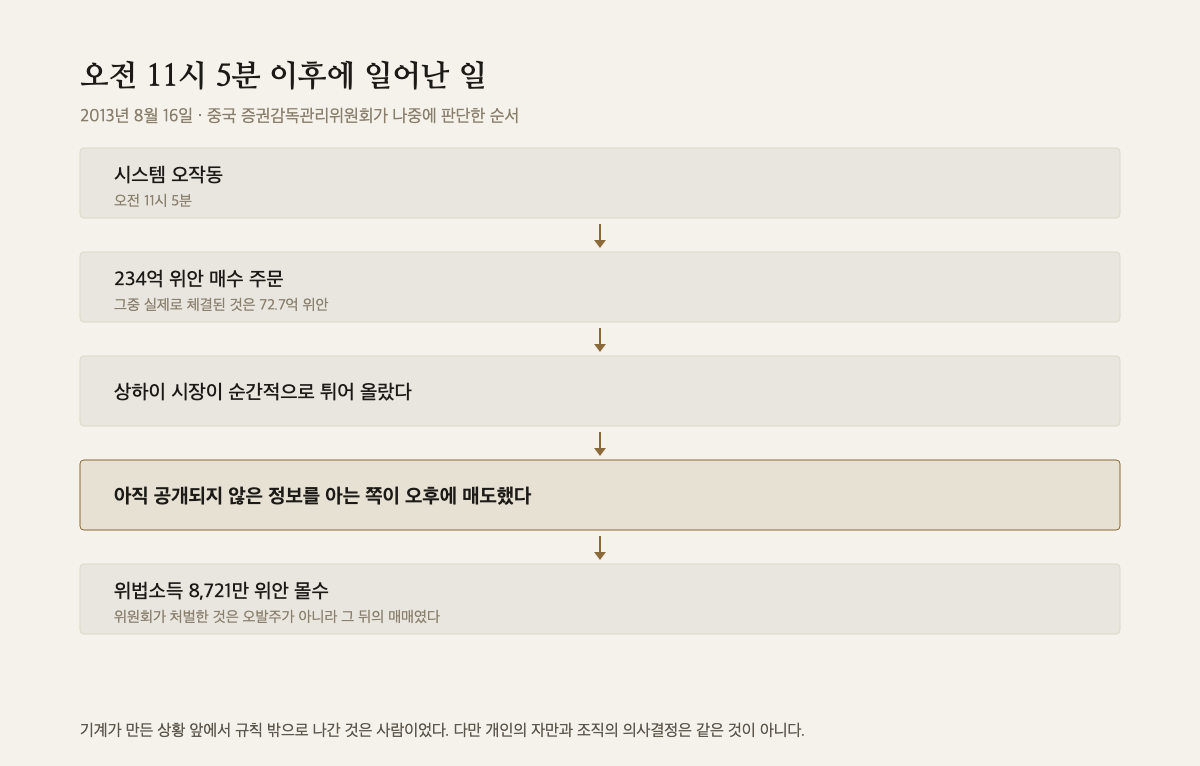
그날 오전 11시 5분, 광대증권의 자기자본 매매 부서에서 ETF 차익거래 프로그램이 오작동했습니다. 중국 증권감독관리위원회가 조사해 밝힌 원인은 이렇습니다. 주문생성 시스템의 차익거래 모듈에 붙어 있던 「재주문」 기능이, 설계 단계에서 개별주 매수 함수를 ETF 바스켓 매수 함수로 잘못 작성돼 있었다는 것입니다.
그 몇 분 사이에 234억 위안 규모의 매수 주문이 나갔습니다. 그중 실제로 체결된 것이 72.7억 위안입니다. 상하이 시장이 순간적으로 튀어 올랐습니다.
여기까지는 기계의 일입니다. 사람의 일은 그다음에 시작됩니다.
같은 날 오후 1시부터 2시 22분 사이에, 이 회사는 보유한 ETF를 전환해 팔고 주가지수 선물을 공매도했습니다. 회사가 든 이름은 헤지였습니다. 오전에 잘못 사들인 물량의 위험을 덮는 조치라는 것입니다.
증감회의 판단은 달랐습니다. 오전의 오작동은 아직 시장에 공개되지 않은 정보였고, 그것을 아는 쪽이 그 정보로 매매했다는 것입니다. 위원회가 처벌한 것은 오발주가 아니라 그 뒤의 매매였습니다. 위법소득 8,721만 위안을 몰수하고 그 다섯 배를 과징금으로 매겼습니다. 관련 임직원 네 명은 증권시장에서 종신 퇴출됐습니다.
여기서 두 사건을 겹쳐놓을 때 조심할 데가 있습니다. 세이코타가 말한 심리는 한 사람의 것이고, 광대증권에서 결정을 내린 것은 여러 사람이 들어 있는 조직입니다. 개인의 자만과 조직의 의사결정은 같은 것이 아닙니다. 다만 두 경우에 일어난 일의 순서는 같습니다. 기계가 만든 상황 앞에서, 규칙 밖으로 나간 것은 사람이었습니다.
"모두가 자기가 원하는 것을 얻는다"
세이코타의 말 중에 슈웨거가 가장 오래 곱씹은 것이 있습니다.
"이기든 지든 모두가 시장에서 자기가 원하는 것을 얻습니다."
처음 들었을 때 슈웨거는 재치를 부리는 줄 알았다고 씁니다. 곧 그가 지독하게 진지하다는 것을 알았고, 그다음 반응은 불신이었습니다. 이 말은 지는 사람이 지기를 원한다는 뜻이 되니까요.
세이코타가 든 예는 이렇습니다. 그가 아는 트레이더 하나는 큰 상승이 시작될 때마다 거의 어김없이 들어가 1만 달러를 두어 달 만에 25만 달러쯤으로 불립니다. 그러고는 사람이 달라지면서 전부 다시 잃습니다. 시계처럼 되풀이됩니다. 한번은 세이코타가 그와 함께 매매하다가, 그 변화가 오는 것을 보고 자기만 빠져나왔습니다. 자기가 무엇을 하고 있는지 알려주기까지 했습니다. 그래도 그 사람은 자기를 어쩌지 못했습니다.
세이코타는 그가 다르게 할 수 있으리라고 보지 않습니다. 짜릿함을 얻고, 순교자가 되고, 친구들의 동정을 얻고, 관심의 중심이 되기 때문입니다.
이 대목은 시장에 걸지 않는 사람도 한 번 적어볼 수 있습니다. 최근에 판단이 어긋난 일 세 번을 떠올려, 그 직후에 활동을 늘렸는지 줄였는지만 적어보는 겁니다. 세이코타 본인의 규칙은 줄이는 쪽입니다. 연패 중에 매매하려는 것은 감정적으로 파괴적이고, 만회하려는 것은 치명적이라고 그는 말합니다.
"시계를 몇 분 빠르게 맞춰두십니까?"
슈웨거는 비행기 환승 때문에 인터뷰를 두 시간 안에 끝내야 했습니다. 그날 아침 공항을 가로질러 뛰어 몇 초를 남기고 탑승구에 닿은 참이었습니다.
대화 도중 세이코타가 그에게 물었습니다. 시계를 몇 분 빠르게 맞춰두십니까.
슈웨거는 실제로 시계를 몇 분 빠르게 맞춰두는 사람이었습니다. 만난 지 두 시간 만에 짚인 것입니다.
그리고 그날 그는 리노에서 뉴욕으로 가는 마지막 직항을 놓쳤습니다.
기계는 판단을 없애주지 않는다
기계가 하는 일에서 왜 사람이 문제가 될까요.
설탕 신호를 뒤집은 사람들도, 8월 16일 오후에 선물을 판 사람들도 판단을 하고 있었습니다. 프로그램을 들여놓았는데도 판단할 자리가 남아 있었던 것입니다. 시스템은 판단을 없애주지 않았습니다. 판단이 필요한 자리를 옮겨놓았을 뿐입니다.
옮겨간 자리는 대체로 이런 데입니다. 신호를 받을 것인가. 위험을 얼마까지 질 것인가. 잃고 있을 때 크기를 줄일 것인가. 세이코타 자신도 시스템 매매가 결국 재량이라고 말합니다. 어느 시장을 다룰지, 자기자본이 변할 때 규모를 어떻게 조절할지는 여전히 사람이 정하고, 그 결정이 진입 시점보다 중요할 때가 많다는 것입니다.
문제는 이 결정들이 조용한 날에 내려지지 않는다는 데 있습니다. 신호를 받을지 말지 정해야 하는 순간은 값이 이미 크게 움직인 뒤에 옵니다. 오후 1시에 어떤 매매를 헤지라고 부를지 정해야 하는 순간은, 오전에 이미 234억 위안이 나간 뒤에 옵니다. 그 자리에서 사람이 붙들 수 있는 것은 그 전에 적어둔 것뿐입니다.
그래서 규칙에 무엇을 가장 먼저 적어두는지가 사람이 규칙 밖으로 나가는 빈도를 정합니다. 얼마를 벌 것인가부터 적어둔 규칙은, 잃고 있는 날에 아무 말도 해주지 않습니다.
고지: 이 글은 1989년에 출간된 책을 다룹니다. 인용된 시장 상황과 수치는 모두 과거 자료이며, 현재 시장에 대한 판단이나 투자 권유가 아닙니다.
출처: 잭 슈웨거, 《Market Wizards》(1989) 6장 · 中国证券监督管理委员会, 「光大证券异常交易事件的调查处理情况」(2013-11)