
아무도 원인을 확정하지 못한 날
"화장실 가고 싶으면 여기서 해"
1979년, 폴 튜더 존스는 스물넷의 브로커였습니다. 7월물 면화를 400계약 들고 있었고, 값은 82센트와 86센트 사이를 오르내리고 있었습니다. 그는 아래쪽으로 내려올 때마다 샀습니다.
어느 날 값이 그 범위 밑으로 무너졌다가 금방 되올라왔습니다. 존스는 아래에 깔려 있던 손절 주문이 다 터졌으니 이제 오를 자리라고 봤습니다. 그래서 링 바깥에 서서 플로어 브로커에게 외치게 했습니다. 7월물 100계약을 82.90에 사겠다고. 당시로서는 큰 주문이었고, 절반은 허세였습니다.
그러자 렙코의 브로커가 피트를 가로질러 달려오며 외쳤습니다. 팔았어.
렙코는 인도할 수 있는 면화를 가장 많이 쥐고 있던 회사였습니다. 그쪽이 판다는 것은 실물을 넘길 작정이라는 뜻이었습니다. 존스는 외침이 끝나기도 전에 자기가 틀렸다는 것을 알았습니다.
링에 있던 사람들이 전부 돌아서서 그를 봤습니다. 옆에 서 있던 사람이 말했습니다.
"화장실 가고 싶으면 여기서 해."
그는 걸어 나가 물을 한 잔 마시고 돌아와, 팔 수 있는 만큼 팔라고 말했습니다. 시장은 60초 만에 하한가에 잠겼습니다. 220계약밖에 나가지 못했습니다. 다음 날 아침에도 값은 100포인트 낮게 열렸습니다.
다 끝났을 때, 그가 맡고 있던 고객 계좌는 자산의 60~70퍼센트를 잃은 뒤였습니다.
그가 고친 것은 무엇이었나
이 이야기는 1989년에 나온 인터뷰집 《시장의 마법사들》에 존스 자신의 입으로 실려 있습니다. 열일곱 명의 트레이더를 잭 슈웨거가 찾아가 물은 책입니다.
이런 이야기 다음에는 보통 더 좋은 진입 방법이 옵니다. 존스가 고친 것은 그쪽이 아니었습니다.
그가 스스로 짚은 문제는 값이 아니라 크기였습니다. 그 매매에서 몇 포인트를 잃었는지는 부차적이었습니다. 맡고 있던 자산에 견줘 계약을 너무 많이 쥐고 있었다는 것이 문제였습니다. 그때 그는 400계약이 가져다줄 이익을 그리고 있었고, 잃을 수 있는 것은 생각하지 않았습니다.
그래서 그는 순서를 뒤집었습니다. 매매가 잘 안 풀리면 크기를 줄입니다. 그러면 가장 나쁘게 매매하는 시기에 가장 작게 매매하게 됩니다. 통제할 수 없는 상황에서는 아예 걸지 않습니다. 주요 지표 발표를 앞두고 큰돈을 거는 것은 매매가 아니라 도박이라고 그는 말합니다.
"매매의 가장 중요한 규칙은 공격을 잘하는 것이 아니라 방어를 잘하는 것입니다."
8년 뒤, 그는 그달에 62퍼센트를 벌었다
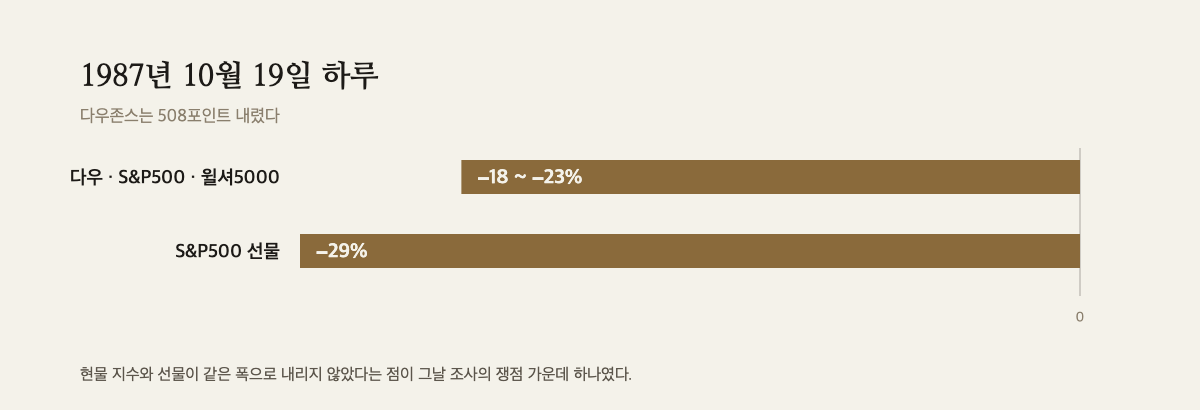
1987년 10월, 존스가 운용하던 펀드는 62퍼센트 수익을 냈습니다. 대부분의 투자자에게는 재앙이었던 달입니다.
10월 19일 하루에 다우존스 지수는 508포인트 내렸습니다. 다우와 S&P500과 윌셔5000이 그날 18퍼센트에서 23퍼센트 사이로 떨어졌고, S&P500 선물은 29퍼센트 내렸습니다.
그날 거래소에서는 체결 보고가 한 시간 넘게 밀렸습니다. 판 사람도 산 사람도, 자기 주문이 체결됐는지조차 한동안 알 수 없었습니다.
네 개의 조사, 네 개의 결론
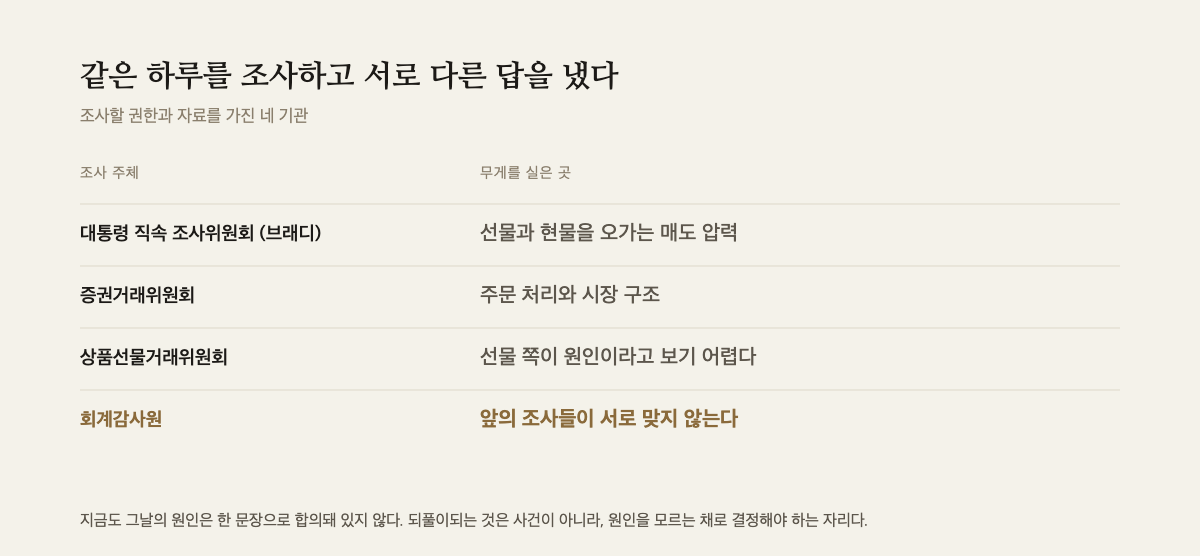
무엇이 그날을 만들었는지는 곧바로 조사 대상이 됐습니다. 조사는 여러 곳에서 따로 이뤄졌고, 결론은 하나로 모이지 않았습니다.
대통령이 꾸린 브래디 위원회는 포트폴리오 보험이라는 기법에 가장 큰 비중을 뒀습니다. 값이 내리면 자동으로 선물을 팔아 손실을 막는 방식인데, 파는 쪽이 파는 만큼 값이 더 내리는 구조였습니다.
증권거래위원회도 그 기법이 해로웠다고 봤습니다. 매도 규모를 남들이 가늠하지 못하게 만들었고, 매도의 집중도와 속도를 키웠다는 것입니다.
그런데 시카고상업거래소가 꾸린 조사위원회의 결론은 달랐습니다. 그 전략이 선물시장 매도에 상당히 기여한 것은 맞지만, 여러 매도 원인 중 하나일 뿐이며 그것만으로 폭락의 규모를 설명하지 못한다고 적었습니다.
가장 회의적이었던 쪽은 상품선물거래위원회였습니다. 대규모 주가지수 선물 포지션을 들고 있던 회사들에서 자료를 모아본 결과라며, 의장 대행은 이렇게 말했습니다.
"실제로 일어난 거래 패턴은 그 이론이 성립하려면 일어나야 했을 패턴과 일치하지 않는다."
연방준비제도가 2007년에 낸 논문은 이 상황을 한 문장으로 정리합니다. 규제기관들은 포트폴리오 보험의 영향을 두고 서로 다른 결론에 도달했다고요.
같은 책에 실린 트레이더들 사이에서도 갈립니다. 통화 시장에서 이름을 얻은 브루스 코브너는 포트폴리오 보험을 두고, 이름만 보험이었지 실제로는 거대한 손절 주문에 지나지 않았다고 잘라 말합니다. 사람을 뽑아 규칙만으로 트레이더를 길러낸 리처드 데니스는 정반대편에 섭니다. 프로그램 매매를 탓하는 사람들은 스스로를 부끄러워해야 한다고요. 같은 시장, 같은 달, 같은 책에 나란히 실린 두 사람, 정반대 진단입니다.
다만 1987년의 조건을 오늘에 그대로 겹쳐놓을 수는 없습니다. 그날 문제의 큰 부분은 체결과 정보가 늦었다는 데 있었고, 지금 시장에서 그 조건은 성립하지 않습니다. 되풀이되는 것은 사건이 아닙니다. 원인을 모르는 채로 무언가를 결정해야 하는 자리입니다.
"진입 지점은 언제나 어젯밤 종가라고 생각하십시오"
존스가 그 자리에서 쓰던 방법은 원인을 알아내는 것과 관계가 없습니다.
매일 아침 그는 자기가 가진 모든 포지션이 틀렸다고 가정합니다. 그렇게 해서 오늘 잃을 수 있는 최대치를 먼저 정합니다. 그다음 시간은 잘 풀리기를 바라며 보내고, 반대로 가면 나갈 계획이 이미 있습니다.
여기에 하나가 더 붙습니다. 어디서 샀는지를 아예 계산에서 지우는 것입니다.
"진입 지점은 언제나 어젯밤 종가라고 생각하십시오."
초보는 알아보기 쉽다고 그는 말합니다. 매수냐 매도냐를 묻고, 그다음에는 꼭 얼마에 샀느냐를 묻는다는 것입니다. 자기가 얼마에 샀는지는 지금 그 자리의 위험과 아무 상관이 없는데도요.
이건 시장에 걸지 않는 사람도 한 번은 해볼 수 있는 종류의 관찰입니다. 지금 들고 있는 것 하나를 골라, 어젯밤 종가에 방금 샀다고 놓고 물어보는 겁니다. 오늘 이 값에 이걸 사겠는가. 답이 선뜻 나오지 않는다면, 그 자리를 붙들고 있는 이유가 값에 있는지 아니면 산 값에 있는지 한 번 갈라보게 됩니다.
어머니와 「월스트리트 위크」
슈웨거가 대중이 시장을 오해하는 지점을 묻자, 존스는 어머니 이야기를 꺼냅니다.
어머니는 매주 「월스트리트 위크」를 보고 거기서 나온 말을 거의 종교적인 열정으로 받아들인다고 했습니다.
그러고는 덧붙였습니다. 아마 그 방송의 반대로 가도 될 것이라는 데 걸겠다고요.
그날 살아남은 쪽은 무엇을 하고 있었나
조사할 권한과 자료를 가진 네 기관이 서로 다른 답을 내놓은 사건이었습니다. 지금도 그 사건의 원인은 한 문장으로 합의돼 있지 않습니다.
그 안에서 살아남은 쪽이 하고 있던 일은 원인을 맞히는 것이 아니었습니다. 존스가 그날 들고 있던 것은 답이 아니라 절차였습니다. 오늘 잃을 수 있는 최대치가 얼마인지, 어디서 나갈 것인지, 자산이 얼마 줄면 전부 정리할 것인지가 위기가 오기 전에 이미 정해져 있었습니다.
1979년의 그에게는 그것이 없었습니다. 그때 그는 82센트대에 사둔 면화가 89센트까지 오르는 그림을 갖고 있었고, 벌 돈만 헤아리고 있었습니다.
존스는 매일 아침 같은 가정을 다시 세우고, 잃을 수 있는 최대치를 다시 정합니다. 규칙 자체는 종이 한 장에 적을 수 있지만, 그 한 장을 매일 아침 다시 꺼내는 일은 그렇지 않습니다.
규칙을 코드로 적어 컴퓨터에 넣으면 그 매일 아침이 필요 없어질 것처럼 보입니다. 그런데 규칙을 코드로 옮기는 일을 누구보다 먼저 해낸 쪽에서 나온 말은 정반대였습니다. 어려운 것은 여전히 사람이라는 것이었습니다.
고지: 이 글은 1989년에 출간된 책을 다룹니다. 인용된 시장 상황과 수치는 모두 과거 자료이며, 현재 시장에 대한 판단이나 투자 권유가 아닙니다.
출처: 잭 슈웨거, 《Market Wizards》(1989) 4장 · Mark Carlson, "A Brief History of the 1987 Stock Market Crash", Federal Reserve Board FEDS 2007-13 (브래디 보고서 1988 · SEC 1988 · CME 조사위원회 1987 · Hineman 1988 재인용)