
탁자 위에 늘어놓은 백 장의 차트
1959년, 그가 한 일
1959년에 윌리엄 오닐은 남들이 잘하는 이유를 알아내기로 했습니다.
그 무렵 드레이퍼스 펀드는 운용액이 1,500만 달러밖에 안 되는 작은 펀드였는데, 경쟁자들의 성적을 두 배로 앞지르고 있었습니다. 오닐은 그 펀드의 투자설명서와 분기보고서를 구했습니다. 어느 종목을 샀는지가 아니라, 그 종목을 정확히 어느 값에서 샀는지를 알고 싶었습니다.
그는 종목마다 차트를 그리고 매수 지점을 하나씩 찍었습니다. 그렇게 찍은 종목이 백 개가 넘었습니다.
다 그리고 나서 그것들을 탁자 위에 죽 늘어놓았습니다.
"일부가 아니고, 대부분도 아니고, 단 한 종목도 빠짐없이 전부가 신고가로 올라섰을 때 매수돼 있었습니다."
그런데 그 말을 들으면 반사적으로 되묻게 된다
《시장의 마법사들》에는 열일곱 사람이 나오는데, 이 편에는 그중 두 사람이 등장합니다. 스승과 제자입니다. 오닐과, 그의 회사에서 일하며 배운 데이비드 라이언입니다.
두 사람을 인터뷰하면서 잭 슈웨거는 같은 질문을 두 번 던집니다. 형태만 다를 뿐 내용은 하나입니다.
오닐에게는 이렇게 물었습니다. 이미 너무 많이 올라서 지나치게 늘어나 있고 날카로운 조정에 취약한 상태일 수도 있지 않느냐고요. 라이언에게는 이렇게 물었습니다. 모든 주식은 천장을 칠 때 강해 보이는데, 강한 주식만 고르면 고점을 사버리는 일을 어떻게 피하느냐고요.
이 질문은 인터뷰어의 것이라기보다 우리 대부분의 것입니다. 값이 높아지면 남은 길이 짧아진 것처럼 보입니다.
오닐의 답은 짧습니다. 자기가 사려는 시점은 손실이 날 확률이 가장 낮은 때라는 것입니다. 그는 바닥에서 돌파를 미리 앞질러 예상하고 싶지 않다고 말합니다. 그 종목이 끝내 돌파하지 않을 수도 있으니까요. 너무 늦게 살 수도 있지만 너무 일찍 살 수도 있습니다.
값이 높은 자리에는 무엇이 없는가
라이언의 설명은 더 물리적입니다.
주가가 예전 고점 근처로 되올라올 때, 그 값 언저리에는 사람이 깔려 있습니다. 전에 그 값에서 사놓고 몇 달째 손실을 안고 앉아 있던 사람들입니다. 그중 상당수는 본전만 되면 기꺼이 나갈 사람들입니다. 그래서 그 구간을 지날 때마다 팔겠다는 물량이 나옵니다.
신고가는 그 사람들이 없는 자리입니다. 그 값에서 사서 물린 사람이 아직 존재하지 않기 때문입니다.
"모두가 이익을 보고 있고, 모두가 행복합니다."
그러니 같은 값을 두고 두 가지가 동시에 성립합니다. 사상 가장 비싼 값이라는 것, 그리고 머리 위에 팔겠다고 기다리는 사람이 가장 적은 값이라는 것.
2004년, 다른 방법으로 같은 것을 찾아낸 사람들
오닐이 이 말을 한 것은 1988년이고, 학계가 같은 자리를 들여다본 것은 그로부터 한참 뒤입니다.
2004년 《저널 오브 파이낸스》에 실린 논문 하나가 미국 시장 전 종목의 1963년 7월부터 2001년 12월까지를 살폈습니다. 두 연구자가 쓴 조각은 단 하나였습니다. 어떤 주식이 지금 자기 52주 신고가에 얼마나 가까운가.
그때까지 학계의 표준은 과거 수익률이었습니다. 최근 많이 오른 종목이 더 오르더라는 것입니다. 두 방식을 같은 조건으로 나란히 돌려보니, 신고가 근접도 쪽이 더 잘 맞혔습니다. 위험을 조정한 뒤에도 차이는 두 배가 넘었습니다.
한 가지가 더 있었습니다. 과거 수익률로 만든 수익은 시간이 지나면 되돌려지는데, 신고가 근접도로 만든 수익은 되돌려지지 않았습니다.
논문이 내놓은 설명은 오닐의 문장과 닮았습니다.
"좋은 소식이 주가를 52주 신고가 근처로 밀어올리면, 정보가 그것을 정당화하더라도 트레이더들은 가격을 더 높이 부르기를 꺼린다. 결국 정보가 이기고 가격은 올라간다."
여기서 두 가지를 붙여 읽지 않는 것이 좋겠습니다. 논문의 숫자는 상위 30퍼센트를 사고 하위 30퍼센트를 파는 학술용 묶음의 평균이고, 거래비용도 공매도 비용도 빼지 않은 값입니다. 그리고 이 연구가 말하는 것은 수천 종목의 평균이지, 오닐이 고르던 한 종목이 아닙니다. 같은 현상을 다른 방법으로 발견한 것이지, 한쪽이 다른 쪽을 증명한 것은 아닙니다.
"정확히 똑같은 일을 몇 번이고 반복해서 했습니다"
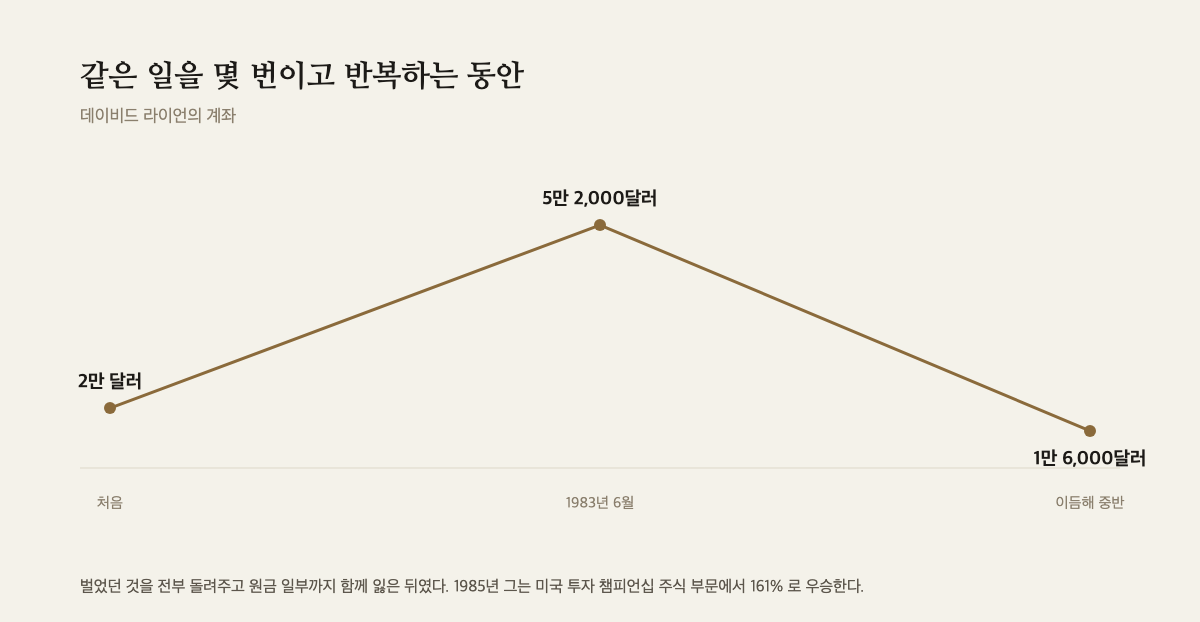
데이비드 라이언은 오닐의 회사에서 일하면서 배웠습니다. 처음에 그의 계좌는 2만 달러였고, 1983년 6월까지 5만 2,000달러가 됐습니다.
그러고는 전부 돌려줬습니다. 원금 일부까지 함께요. 이듬해 중반에 계좌는 1만 6,000달러였습니다.
그는 그 1년 동안 자기가 한 매매를 하나씩 앉아서 공부했습니다. 알아낸 것 중 하나는 이미 많이 올라와버린 주식을 사고 있었다는 것이었습니다. 신고가를 사는 것과 오를 만큼 오른 것을 사는 것은 같지 않았습니다.
1985년 그는 미국 투자 챔피언십 주식 부문에서 161퍼센트로 우승했습니다. 이듬해와 그다음 해에도 100퍼센트를 크게 넘겼습니다. 비결을 묻자 그는 이렇게 답했습니다.
"정확히 똑같은 일을 몇 번이고 반복해서 하고 있었습니다."
이건 시장에 걸지 않는 사람도 한 번 갈라볼 수 있는 종류의 일입니다. 최근에 「이미 너무 올랐다」고 느껴서 그만둔 것을 하나 떠올려보는 겁니다. 표를 사려다 만 공연이든, 늦었다고 접은 일이든요. 그리고 그때 그 느낌이 값에서 온 것인지, 아니면 내가 늦었다는 감각에서 온 것인지를 갈라 적어보면 됩니다. 두 가지는 대개 같이 오지만 같은 것은 아닙니다.
밤마다 집으로 차트를 가져가던 사람
라이언이 오닐의 회사에 들어갔을 때 그가 한 일은 차트를 보는 것이었습니다.
밤마다 차트책을 집으로 가져갔습니다. 일주일에 넘기는 차트가 4,000장쯤 됐습니다.
주말에도 봤습니다.
무서운 것은 값이 아니다
가장 높은 값을 붙인 것이 왜 가장 무섭게 느껴질까요.
값이 높다는 사실 자체는 감정을 만들지 않습니다. 우리가 반응하는 것은 그 값에 붙어 있는 다른 정보입니다. 이만큼 올랐다는 것은 누군가는 그 상승을 다 가졌다는 뜻이고, 그 누군가에 내가 들어 있지 않다는 뜻이기도 합니다. 「너무 높다」는 판단은 대개 그 자리에서 만들어집니다.
오닐이 1959년에 탁자 위에서 본 것은 그 감각과 정반대되는 그림이었습니다. 남들보다 두 배 잘하고 있던 사람들은 그 자리에서 사고 있었습니다. 그들이 남달랐던 것은 값을 다르게 봐서가 아니라, 값에 붙어 있는 그 감각을 계산에 넣지 않아서였을 겁니다.
그리고 라이언이 알아낸 것은 그다음 이야기입니다. 감각을 걷어냈다고 끝이 아닙니다. 신고가와 이미 오를 만큼 오른 자리를 구분하지 못하면 같은 자리에서 다시 잃습니다. 무서움을 이겨낸 사람에게 남는 문제는 무서움이 아니라 정확도입니다.
그런데 정확도는 알아내는 것으로 얻어지지 않습니다. 라이언은 알아낸 뒤에도 같은 일을 몇 번이고 반복해야 했습니다.
고지: 이 글은 1989년에 출간된 책을 다룹니다. 인용된 시장 상황과 수치는 모두 과거 자료이며, 현재 시장에 대한 판단이나 투자 권유가 아닙니다.
출처: 잭 슈웨거, 《Market Wizards》(1989) 9장·10장 · Thomas J. George · Chuan-Yang Hwang, "The 52-Week High and Momentum Investing", The Journal of Finance 59(5), 2004