
얻지 않은 왕관
1면에 실린 이름
어느 화요일 아침, 한 남자가 사무실 건물 입구에서 친구를 만났습니다.
"오늘 아침 《월드》 기사 대단하던데." 친구가 웃으며 말했습니다. 무슨 기사냐고 묻자 못 봤느냐고 되물었고, 그는 이렇게 답했습니다. 나는 《월드》를 안 보네.
친구는 온통 자네 얘기라고, 자네가 7월물 면화를 매점했다는 기사라고 했습니다. 그는 못 봤다고만 하고 헤어졌습니다. 사실인지 아닌지를 말해 주지 않은 것을 친구가 몹시 배려 없다고 여겼을 거라고 그는 적어 뒀습니다.
사무실에 도착해 신문을 사 오게 했습니다. 1면에 큰 표제가 있었습니다.
7월물 면화, 래리 리빙스턴이 매점하다
이것은 회고록의 한 장면입니다. 정확히는 기자 에드윈 르페브르가 1923년에 회고 형식으로 쓴 《어느 주식투자자의 회상》 11장이고, 화자 래리 리빙스턴의 모델은 투기꾼 제시 리버모어였습니다.
14만 베일
그 기사가 나오기 며칠 전, 그는 곤란한 처지에 있었습니다.
그해 봄 면화 시장에서는 거의 모두가 파는 쪽이었습니다. 그는 반대로 갔고, 파는 사람이 워낙 많아 사는 데 아무 어려움이 없었습니다. 5월 하순까지 12만 베일을 모았고, 이틀 뒤부터 가격이 오르기 시작해 하루에 40~50포인트씩 올랐습니다.
여기까지는 좋았습니다. 문제는 그다음이었습니다.
그가 들고 있던 것은 14만 베일이었습니다. 그 시장이 값을 떨어뜨리지 않고 받아 낼 수 있는 양은 5~6만 베일 정도였습니다. 다시 말해 그는 장부에 찍힌 이익의 상당 부분을 포기하지 않고서는 빠져나올 방법이 없었습니다.
가격이 오를수록 물량은 귀해 보였는데, 정작 팔 곳이 없었습니다.
큰 규모로 매매하는 것의 골칫거리가 여기 있다고 그는 적었습니다. 푼돈으로 할 때처럼 슬쩍 빠져나올 수가 없습니다. 팔고 싶을 때 파는 것이 아니라 팔 수 있을 때 팔아야 하고, 그 때란 물량 전부를 흡수할 시장이 있는 때입니다.
그리고 기사가 실렸습니다. 뉴욕 시장은 열 시에 열렸고, 열 시 10분에 그는 면화를 한 톨도 갖고 있지 않았습니다. 14만 베일을 전부 넘겼고, 대부분을 그날의 최고가로 판명된 값에 팔았습니다.
기사는 미국 전역에서 읽히고 있었고 유럽으로도 전문이 갔습니다. 사려는 사람이 한꺼번에 생긴 것입니다.
트레이더들이 나를 위해 시장을 만들어 주었다.
그가 그날 실제로 한 일은 팔았다는 것뿐입니다. 기사를 쓰게 하지도, 소문을 내지도, 값을 밀어 올리지도 않았습니다. 나중에 그는 그 상황을 이렇게 정리했습니다. 14만 베일을 값을 떨어뜨리지 않고 파는 것은 자기 능력 밖의 재주였는데, 그 기사가 그것을 아주 멋지게 해결해 주었다고요.
얻지 않은 왕관
그 뒤 몇몇 신문이 그를 면화 왕이라고 불렀습니다.
그런데 그가 남긴 기록은 그 호칭을 정면으로 거절합니다.
《뉴욕 월드》의 지면을 살 만한 돈은 미국에 없고, 그런 기사를 싣게 할 만한 개인적 연줄도 없다. 그때 나는 전혀 얻지 않은 평판을 얻었다.
《월드》가 왜 그 기사를 실었는지 그는 끝내 몰랐다고 적었습니다. 필자를 만난 적도, 그 신문사의 누구를 만난 적도 없었습니다. 기사가 났다는 것도 아홉 시가 지나서, 친구가 알려 줘서 알았습니다.
여기서 눈여겨볼 것은 결과가 아니라 그 결과가 밖에서 어떻게 읽혔는가입니다. 하루 이틀 뒤 면화 업계의 거물 하나가 그를 만나 말했습니다. 자네가 부린 것 중 가장 매끄러운 수였다고요. 아니라고 하자 그가 한 말은 되풀이뿐이었습니다. 아주 매끄러워, 겸손 떨지 말게.
화자가 이 대목에 붙인 관찰은 이렇습니다. 우연이 손해를 낳으면 아무도 그것을 우연이라 부르지 않고 그 사람의 탐욕이나 우쭐함의 결과라고 부릅니다. 그런데 같은 우연이 이익을 내면 사람들은 그것을 노획물이라 부릅니다.
어느 쪽이든 우연이었다는 설명은 받아들여지지 않습니다.
가장 위대한 홍보 담당
같은 책 20장에 한 문장이 있습니다.
결국 이 넓은 세상에서 가장 위대한 홍보 담당은 티커이고, 단연 가장 좋은 광고 매체는 테이프다.
값이 활발하게 움직이는 것 자체가 이야기를 만든다는 뜻입니다. 무엇 때문에 움직였는지와 무관하게, 움직임이 크면 설명이 따라붙고 그 설명은 대개 누군가의 능력에 관한 것이 됩니다.
11장에는 그 반대편에 있는 태도도 함께 적혀 있습니다.
프로는 돈을 버는 것보다 옳은 일을 하는 데 관심을 둔다.
그리고 프로 당구 선수 비유가 붙습니다. 눈앞의 한 샷을 생각하는 대신 다음 자리를 잡기 위해 친다는 것. 그렇게 치면 결과는 따라오는데, 밖에서 보는 사람에게는 결과만 보입니다.
두 문장을 나란히 놓으면 문제가 그대로 드러납니다. 티커는 움직임을 이야기로 바꾸고, 그 이야기는 대개 누군가의 능력에 관한 것이 됩니다. 그런데 정작 그 능력이라는 것은 자리를 잡는 일처럼 밖에서 보이지 않는 데서 만들어집니다. 보이는 쪽과 만들어지는 쪽이 어긋나 있는 겁니다.
다 같이 오를 때
이 구분이 가장 어려워지는 국면이 있습니다.
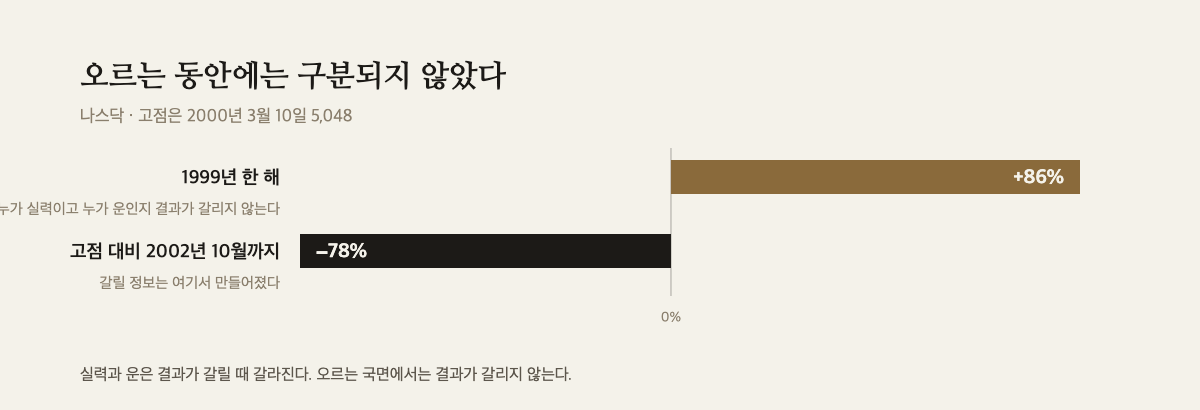
1999년 한 해에 나스닥종합지수는 86% 올랐습니다. 그해 상장된 닷컴 기업의 절반 이상은 이익을 내지 못하고 있었습니다. CNBC는 시황을 스포츠 중계처럼 다뤘고, 데이트레이딩은 대중적인 일이 됐습니다.
지수는 2000년 3월 10일 5,048에서 멈췄습니다. 그리고 2002년 10월까지 고점 대비 78% 내려갔습니다.
1999년에 무엇을 골랐든 대개 올랐습니다. 그 기간의 성과만 놓고 보면 잘 고른 사람과 아무거나 산 사람이 같은 표에 들어갑니다.
오르는 동안에는
《월드》 기사와 1999년을 그대로 겹치면 안 되는 이유가 있습니다.
화자의 경우에는 우연이었다는 근거가 남아 있습니다. 본인이 그렇게 적었고, 신문사와 아무 연줄이 없었다는 사실도 확인 가능합니다. 1999년에 오른 계좌에는 그런 기록이 없습니다. 누가 실력으로 벌었고 누가 국면 덕에 벌었는지는, 그 안에 있던 사람들도 나중에야 알게 됩니다. 알게 되는 방식은 대개 하나입니다. 국면이 끝나 보는 것.
그러니 답에는 시점이 붙어야 합니다. 오르는 동안에는 구분되지 않습니다. 구분할 정보가 아직 만들어지지 않았기 때문입니다. 실력과 운은 결과가 갈릴 때 갈라지는데, 오르는 국면에서는 결과가 갈리지 않습니다.
화자가 얻지 않은 왕관이라는 말을 쓴 자리도 그래서 의미가 있습니다. 그는 그 왕관을 쓴 채로 다음 판에 들어가지 않았습니다. 다만 그렇게 적어 두는 사람은 드뭅니다. 대부분은 거물이 한 말을 그냥 받아들입니다. 아주 매끄러웠다고, 겸손 떨지 말라고 할 때 아니라고 두 번 말하기는 어렵습니다.
그리고 그렇게 굳은 평판은 다음에 누군가가 조언을 구하러 올 때 쓰입니다.
이 편이 다룬 사건 — 1999년 나스닥
1999년 나스닥종합지수는 한 해 동안 약 86% 상승했습니다. 당시 상장된 닷컴 기업의 절반 이상은 이익을 내지 못한 상태였고, 1998~1999년에 상장한 회사들은 2000년 들어 실적으로 평가받기 시작했습니다.
지수는 2000년 3월 10일 5,048로 고점을 기록한 뒤 하락해 2002년 10월에는 고점 대비 약 78% 낮은 수준이었습니다.
여기서 확인되는 것은 지수와 기업 실적의 분포까지입니다. 개별 투자자 가운데 누가 실력으로 벌었고 누가 국면 덕에 벌었는지를 가르는 자료는 존재하지 않습니다. 이 글도 그 구분을 시도하지 않았고, 다만 그 구분이 상승 국면 안에서는 만들어지지 않는다는 점만 다뤘습니다.
참고: Goldman Sachs — 2000 Dot-Com Bubble · EBSCO — NASDAQ Dive Prompts Dot-Com Crash · NBER Working Paper 12011
이 글은 2026년 8월에 쓰였습니다. 본문의 사건과 수치는 이미 확정된 과거 자료이며 전망·예측을 담지 않습니다. 특정 종목이나 거래 방식의 매수·매도를 권유하지 않습니다.
출처: 에드윈 르페브르, 《Reminiscences of a Stock Operator》(1923) 11장·20장 · 시장 자료: Goldman Sachs, NBER (2000년대)