
달러 더미를 보고 뛰다 넘어졌다
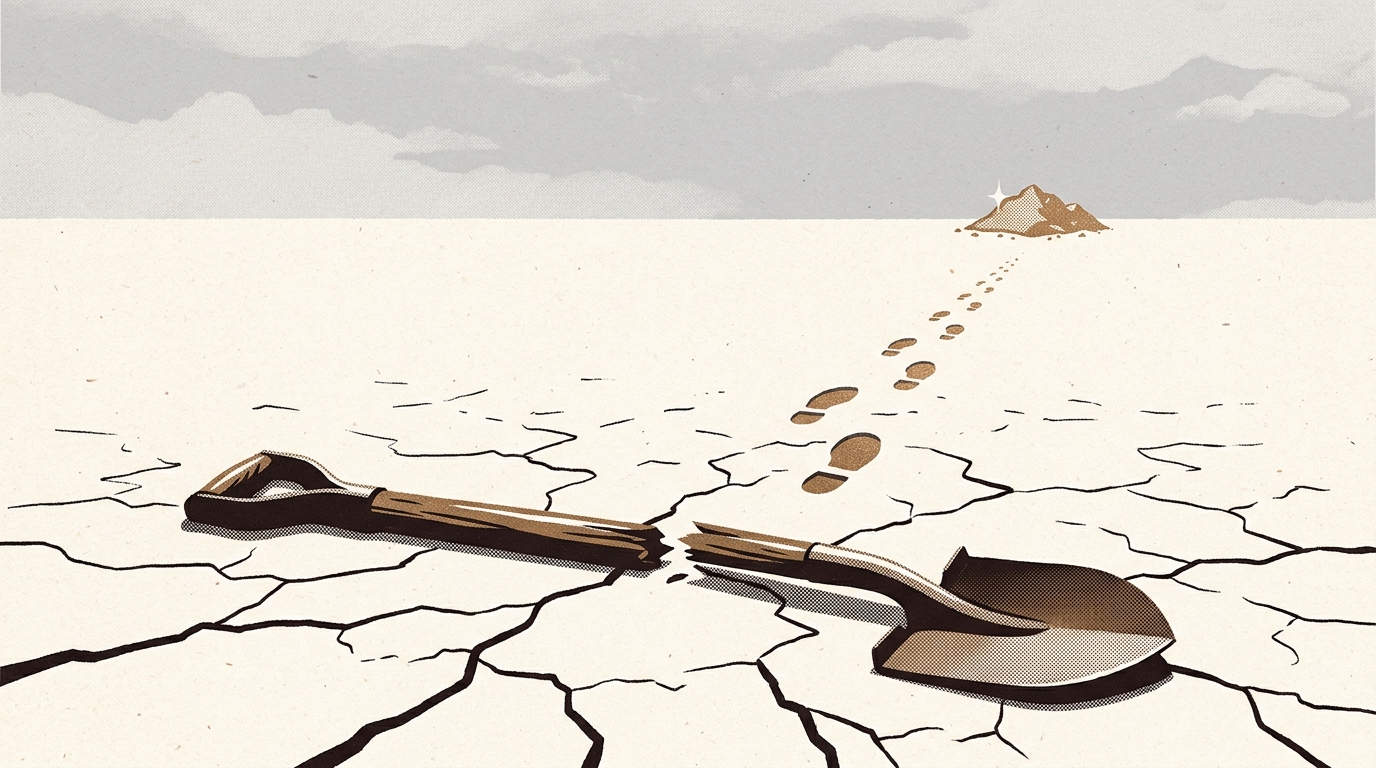
달러 더미와 새 삽
투기꾼 제시 리버모어를 모델로 삼은 화자가 1923년에 이런 우화를 남겼습니다. 기자 에드윈 르페브르가 쓴 《어느 주식투자자의 회상》 8장이고, 화자의 이름은 래리 리빙스턴입니다.
그는 앞을 내다보다가 커다란 달러 더미를 봅니다. 거기서 팻말이 솟아 있고 큰 글씨로 마음껏 가져가시오라고 적혀 있습니다. 옆에는 자기 이름이 옆면에 칠해진 수레가 서 있고, 손에는 새 삽이 들려 있습니다. 다른 사람은 보이지 않습니다. 볼 수도 있었을 사람들은 야구를 보러 갔거나, 차를 몰고 있거나, 그가 지금 보고 있는 바로 그 달러로 값을 치를 집을 사고 있었으니까요.
그래서 그는 달리기 시작합니다.
그런데 달러 더미에 닿기 전에 숨이 나를 배신했고 나는 땅에 쓰러졌다. 달러 더미는 여전히 거기 있었지만 나는 삽을 잃었고 수레는 사라지고 없었다.
그가 붙인 진단은 이렇습니다.
나는 보았고, 내가 본다는 것을 알았다. 훌륭한 시력에 대한 보상을 생각하느라 달러 더미까지의 거리를 헤아리지 못했다. 나는 뛰지 말고 걸었어야 했다.
1906년, 옳았는데 파산했다
우화의 배경에는 실제로 일어난 일이 있습니다.
1906년에 그는 자금 사정이 심각하다고 판단했습니다. 보어 전쟁으로 현금이 사라졌고, 샌프란시스코 지진과 화재가 제조업자와 농민과 상인을 한꺼번에 건드렸습니다. 그가 본 것은 경기 순환이 아니었습니다.
1만 달러짜리 집을 8천 달러짜리 경주마 한 화차와 맞바꿔서 생기는 종류의 불황이 아니었다. 집이 불에 통째로 타 없어지고 말 대부분이 열차 사고로 죽은 것이었다.
그래서 크게 팔았습니다. 시장은 빠졌다가 되돌아왔고, 흐려졌다가 다시 올랐습니다. 장부상 이익이 사라지고 손실이 커졌습니다. 그는 견디지 못하고 덮었습니다. 기다렸다가 다시 팔았고, 하루 옳았다가 또 반등에 뜯겼습니다. 그러기를 되풀이한 끝에 이렇게 적습니다.
나는 털렸다. 옳았는데 파산한 것이다!
어디서 틀렸는지도 함께 적어 뒀습니다.
나는 약세장에서 하락 쪽이었다. 그것은 현명했다. 주식을 공매도했다. 그것은 적절했다. 너무 일찍 팔았다. 그것이 비쌌다. 내 자리는 옳았는데 내 수가 틀렸다.
그리고 자기가 무엇을 못 봤는지를 이렇게 부릅니다. 충분한 자금과 경험과 자신감을 갖추고 새 열쇠를 써 보고 싶어 서두른 나머지, 문에 자물쇠가 하나 더 있다는 것을 알아차리지 못했다고요. 시간 자물쇠였습니다.
1998년 8월
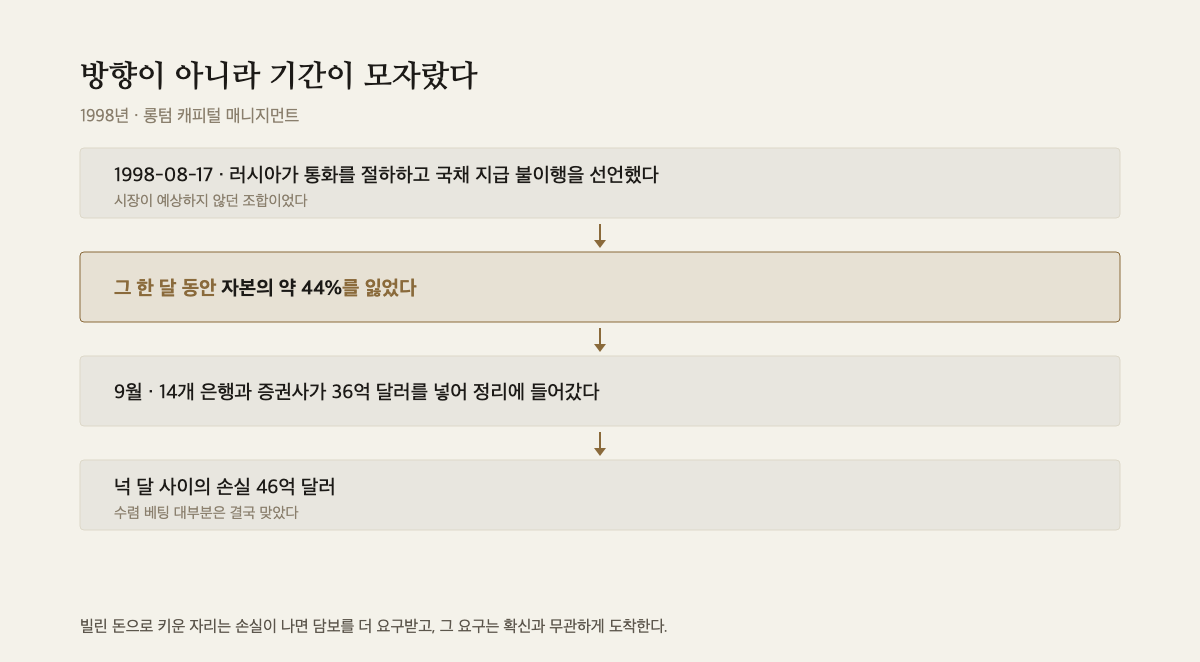
92년 뒤에 같은 자물쇠에 걸린 사람들이 있습니다.
롱텀 캐피털 매니지먼트는 노벨 경제학상 수상자들이 참여한 헤지펀드였습니다. 서로 가격이 벌어진 채권들이 결국 제자리로 수렴한다는 데 걸었고, 그 판단의 근거는 정교했습니다.
1998년 8월 17일, 러시아가 통화를 절하하고 국채에 대해 지급 불이행을 선언했습니다. 시장이 예상하지 않던 조합이었습니다. 그 한 달 동안 펀드는 자본의 약 44%를 잃었습니다. 9월에는 14개 은행과 증권사가 36억 달러를 넣어 정리에 들어갔습니다. 넉 달 사이의 손실은 46억 달러였습니다.
여기서 자주 지나치는 대목이 있습니다. 그들이 걸었던 수렴은 결국 대부분 일어났습니다. 벌어졌던 가격 차이는 시간이 지나며 좁혀졌습니다. 다만 펀드가 그때까지 남아 있지 않았을 뿐입니다.
은행가들이 서명한 자백서
그가 두 번째로 시작한 계기는 예감이 아니라 신문 광고였습니다.
두 철도 회사가 신주 발행 공고를 냈는데, 대금을 주주 편의를 위해 나눠 받겠다고 적혀 있었습니다. 그때까지 월가에 없던 배려였습니다. 그는 그 문장을 다르게 읽었습니다. 이 나라에서 가장 강력한 은행들조차 주주들이 그 돈을 한 번에 낼 수 있을지 확신하지 못한다는 뜻이라고요.
저 광고는 은행가들이 서명한 자백서야. 그들이 두려워하는 것이 내가 바라는 것이지.
이번에 그가 한 일은 1906년과 달랐습니다. 먼저 팔지 않고 신호를 기다린 다음에 팔았습니다.
1907년 10월 24일
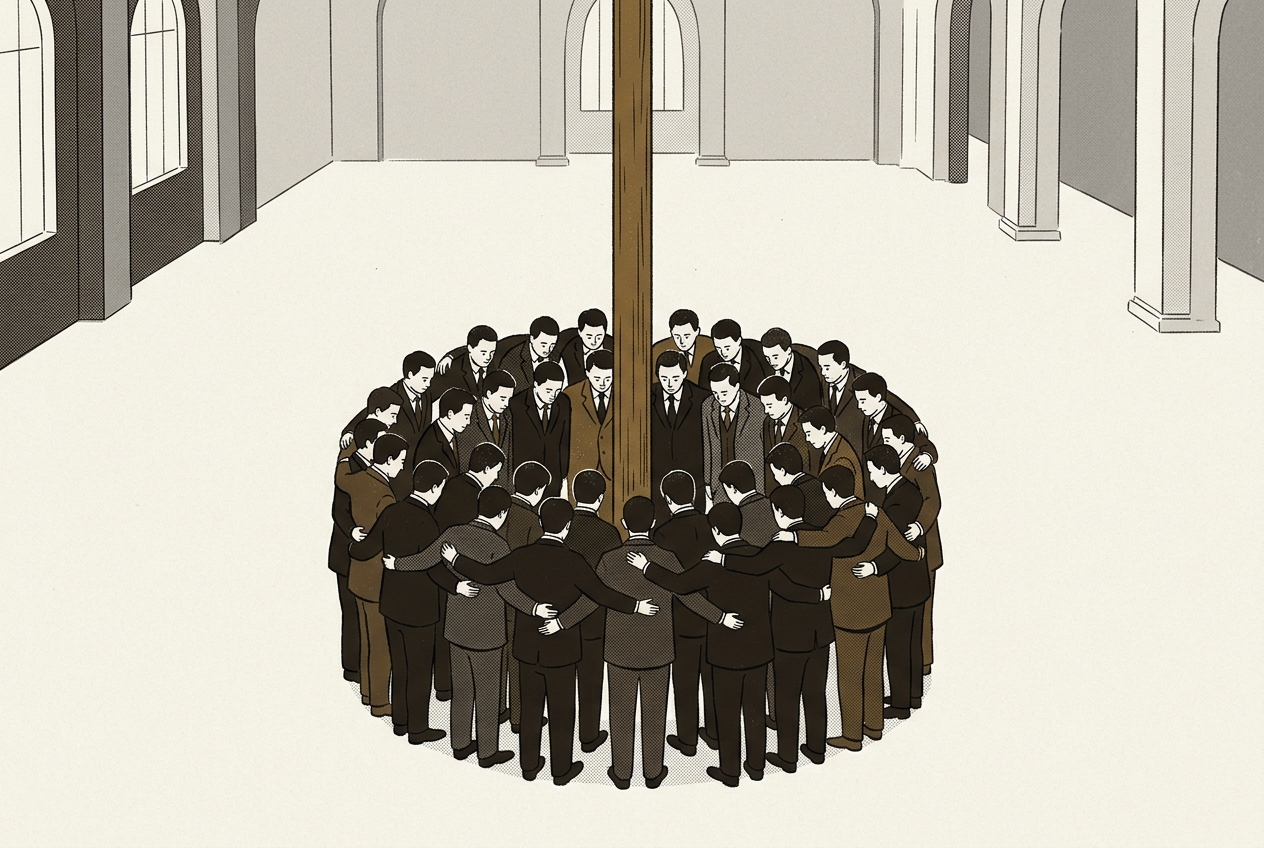
며칠 뒤 또 다른 철도가 낸 공고에서는 납입일이 앞선 두 회사보다 앞당겨져 있었습니다. 돈이 셋 모두에게 돌아가지는 않으리라고 은행가들이 이미 계산하고 있다는 신호였습니다.
1907년 10월, 자금 시장은 이미 확성기로 경고하고 있었습니다.
당시 중개인들은 거래소 바닥의 머니 포스트라는 자리에서 하루치 자금을 빌렸습니다. 10월 24일 오후, 그 주위에 중개인이 100명쯤 모였습니다. 돈을 구하지 못하면 담보로 잡힌 주식을 팔아야 했고, 사 줄 사람은 없었습니다.
그날 그를 찾아온 친구가 그 광경을 이렇게 옮깁니다.
유리종 속의 쥐 실험 알지? 종 안의 공기를 뽑아내기 시작하면 말이야. 불쌍한 쥐가 점점 빠르게 숨 쉬는 게 보이지. 머니 포스트의 무리를 보면 그 생각이 나네.
그날 그의 수익은 100만 달러를 넘었습니다. 처음으로 계획대로 설계한 작전이 끝까지 간 날이었습니다. 1906년과 1907년 사이에 바뀐 것은 판단이 아니었습니다. 판단은 두 해 모두 같았고 두 해 모두 맞았습니다. 바뀐 것은 언제 시작했는가 하나였습니다.
팔지 않기로 했다
그런데 그날 이야기에는 뒷부분이 있습니다.
오후 늦게 그는 자기가 무엇을 더 할 수 있는지 알고 있었습니다. 유니언 퍼시픽을 비롯한 몇 종목에 각각 1만 주씩 매도 주문을 보내면 가격이 더 무너질 것이었고, 그러면 장부상 이익은 더 커질 것이었습니다.
그는 하지 않았습니다. 본문에 적힌 이유는 두 가지입니다.
그것은 장부상 이익이 크게 늘어난다는 뜻이었다. 그러나 그 이익을 실제 현금으로 바꾸지 못한다는 뜻도 될 수 있었다.
더 큰 하락은 내가 계산하기 시작하던 회복을 늦출 것이었다. 그런 공황은 나라 전체에 큰 해를 끼칠 것이었다.
이 대목은 종종 앞의 문장 없이 뒤의 문장만 인용됩니다. 그러면 절제의 미담이 되죠. 원문에는 자기 이익 계산이 먼저 적혀 있습니다. 거래소가 문을 닫으면 이익을 현금으로 바꿀 수 없다는 것. 둘 다 옮겨야 그가 쓴 그대로가 됩니다.
같은 날 J. P. 모건이 은행들에 준비금을 헐라고 통보했고, 은행들은 2,000만 달러쯤을 내놓았습니다. 시장은 그날 닫히지 않았습니다.
한 가지 덧붙이면, 그가 그해 초 큰 이익을 정리하고 향한 곳은 플로리다였습니다. 낚시를 좋아했고 휴식이 필요했으니까요. 본인이 적어 둔 이유는 이렇습니다. 게다가 월가와 팜비치 사이에는 직통선이 있다고요.
옳음과 시간
1906년의 화자와 1998년의 펀드는 같은 자리에 걸린 것처럼 보입니다. 판단이 맞았고, 그 판단이 실현되기 전에 자원이 먼저 떨어졌습니다.
그런데 무엇이 떨어졌는지가 다릅니다.
화자를 무너뜨린 것은 조바심이었습니다. 그에게는 기다릴 시간이 있었는데 스스로 기다리지 못했습니다. 그래서 이듬해에 같은 판단으로 다시 해서 이길 수 있었습니다. 펀드를 무너뜨린 것은 조바심이 아니라 구조였습니다. 빌린 돈으로 키운 자리는 손실이 나면 담보를 더 요구받고, 그 요구는 확신과 무관하게 도착합니다. 기다리고 싶어도 기다릴 자리가 없어집니다.
그러니 「너무 일찍 들어갔다」는 같은 문장이 두 경우에 다른 뜻입니다. 한쪽은 고칠 수 있는 습관이고, 다른 쪽은 설계에 이미 들어 있던 조건입니다.
8장이 남긴 처방은 그래서 조심하라는 말이 아닙니다.
약세장이 막 시작될 때 제대로 하락 쪽에 서 있다 해도, 엔진이 역화할 위험이 없을 때까지는 대량으로 팔기 시작하지 않는 것이 좋다.
옳다는 것과 지금 움직여도 된다는 것이 별개라는 뜻입니다. 달러 더미는 거기 있었고 그것을 본 것도 맞았는데, 거리를 재지 않은 것이 삽을 잃게 했으니까요.
그리고 거리를 다 쟀다고 해도 남는 것이 있습니다. 1907년 10월의 그날, 시장이 열려 있을지 아닐지는 그가 정하는 일이 아니었습니다.
이 편이 다룬 사건 — LTCM
롱텀 캐피털 매니지먼트(LTCM)의 1998년 붕괴. 마이런 숄즈와 로버트 머튼 등 노벨 경제학상 수상자가 참여한 미국 헤지펀드로, 가격이 벌어진 채권 사이의 차이가 결국 좁혀진다는 데 큰 레버리지를 걸었습니다.
1998년 8월 17일 러시아가 루블화를 절하하고 국채 지급 불이행을 선언하면서 안전자산 쏠림이 일어났고, 펀드의 포지션은 반대 방향으로 벌어졌습니다. 8월 한 달에만 자본의 약 44%가 사라졌고, 넉 달간 손실은 약 46억 달러였습니다. 9월에 뉴욕 연방준비은행이 소집한 자리에서 14개 금융회사가 36억 달러를 출자해 정리에 들어갔습니다.
여러 기록이 공통으로 지적하는 것은, 수렴 베팅 자체가 틀리지 않았다는 점입니다. 문제는 그때까지 버틸 수 있느냐였습니다.
반면 당시 펀드 내부에서 어떤 판단이 오갔는지, 어느 시점에 청산이 불가피해졌는지는 공개 기록마다 서술이 다릅니다. 이 글에서는 확정된 수치와 시점만 썼습니다.
참고: Federal Reserve History — Near Failure of LTCM · PBS Frontline · Net Interest — LTCM 25 Years On
이 글은 2026년 8월에 쓰였습니다. 본문의 사건과 수치는 이미 확정된 과거 자료이며 전망·예측을 담지 않습니다. 특정 종목이나 운용 방식의 매수·매도를 권유하지 않습니다.
출처: 에드윈 르페브르, 《Reminiscences of a Stock Operator》(1923) 8장·9장 · 시장 자료: 미국 연방준비제도 자료, PBS Frontline (1998년)